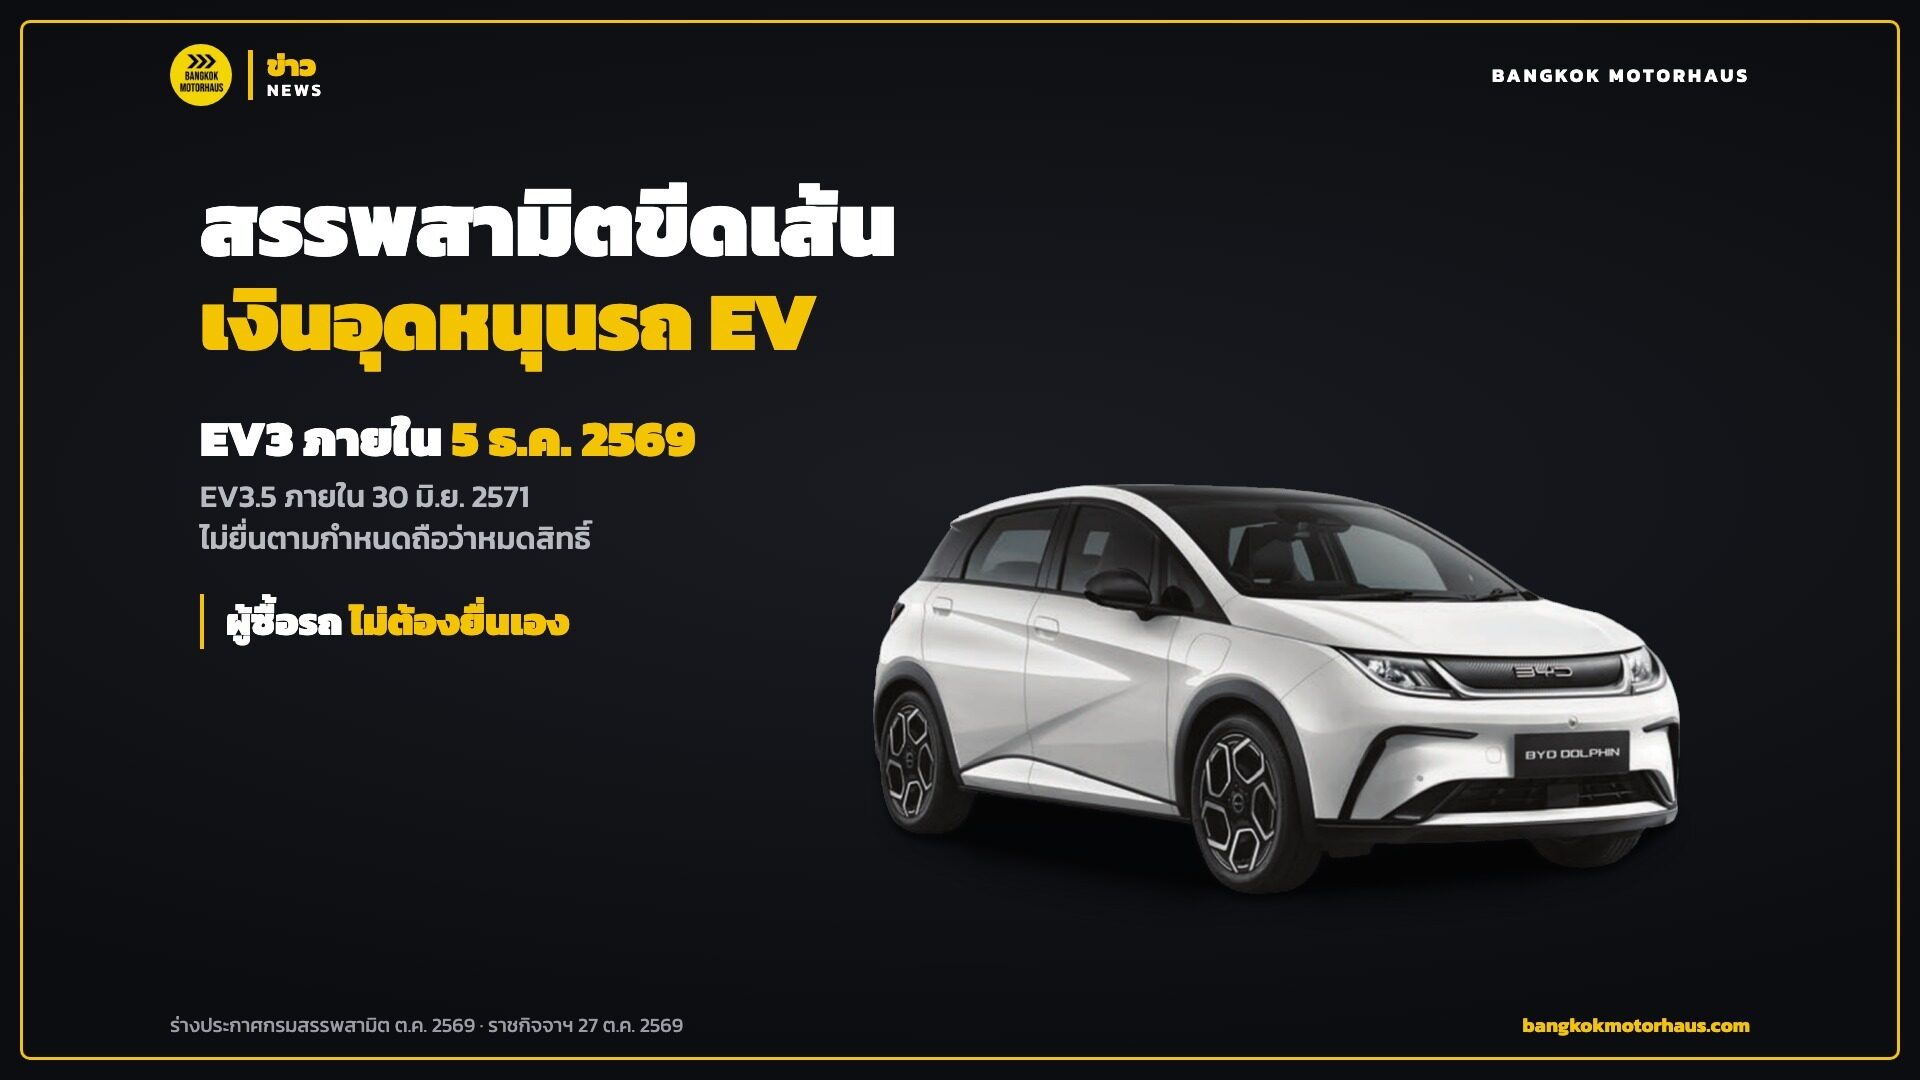
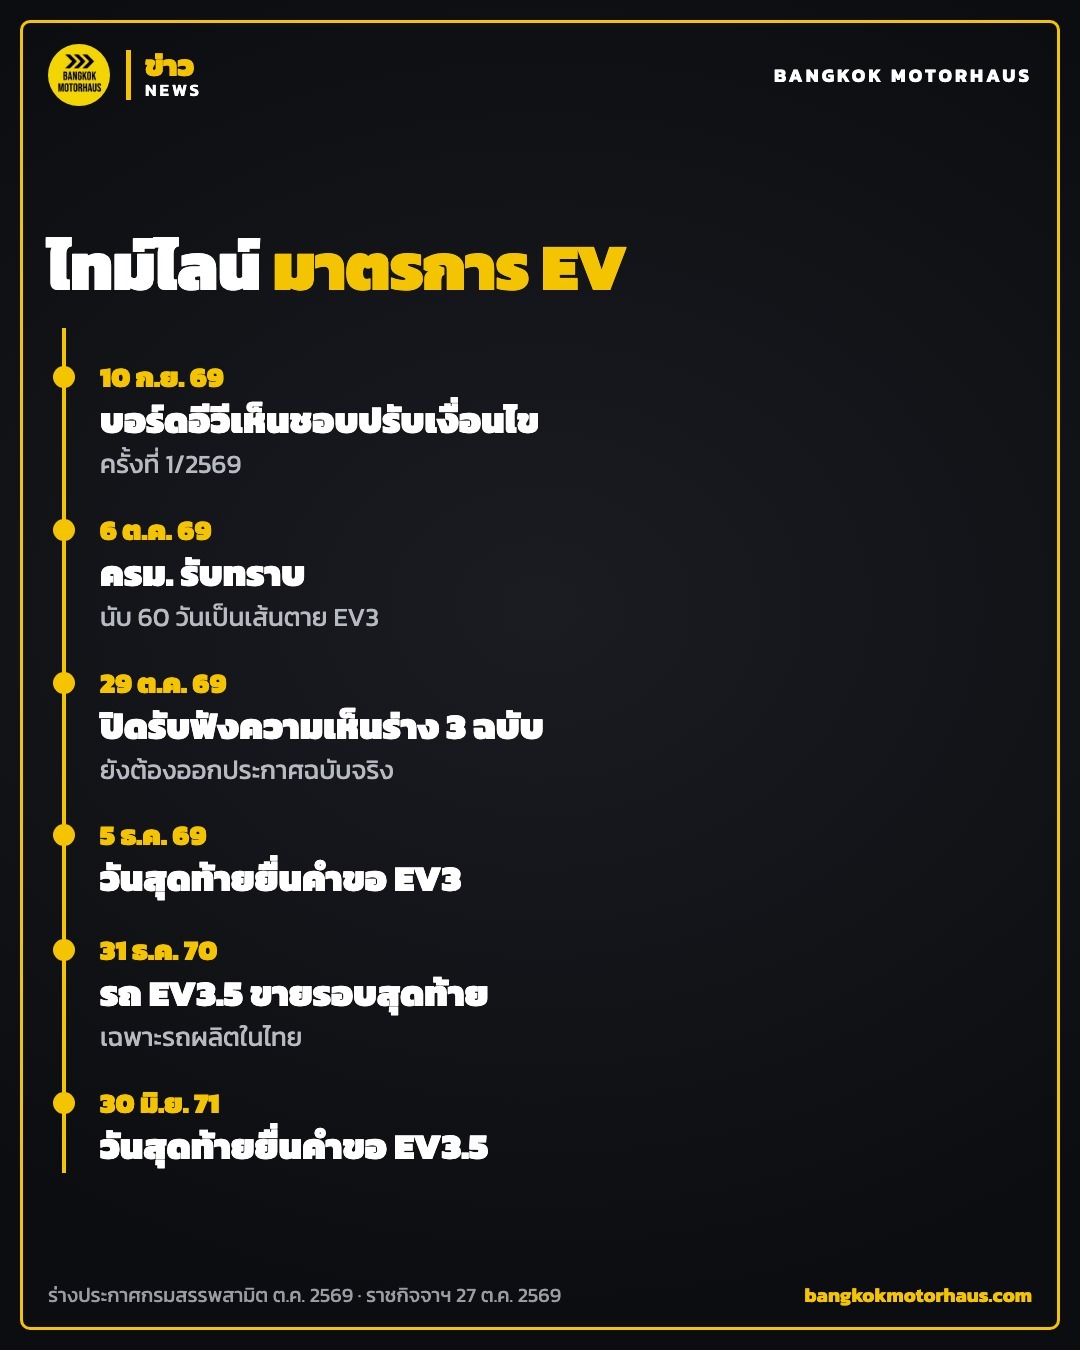
กรมสรรพสามิตเปิดรับฟังความคิดเห็นร่างประกาศ 3 ฉบับถึงวันที่ 29 ตุลาคม 2569 เพื่อปรับเงื่อนไขมาตรการสนับสนุนการใช้รถยนต์ไฟฟ้า ทั้ง EV3 (ระยะที่ 1) และ EV3.5 (ระยะที่ 2) หลังคณะรัฐมนตรีรับทราบมติคณะกรรมการนโยบายยานยนต์ไฟฟ้าแห่งชาติ (บอร์ดอีวี) ครั้งที่ 1/2569 เมื่อวันที่ 6 ตุลาคม 2569 สาระหลักคือการกำหนดวันสุดท้ายยื่นแบบคำขอรับเงินอุดหนุน ซึ่งประกาศเดิมไม่เคยกำหนดไว้ ร่างทั้งหมดยังต้องออกเป็นประกาศฉบับจริงก่อนมีผล
วันสุดท้ายยื่นขอเงินอุดหนุน EV3 และ EV3.5
| มาตรการ | ประกาศหลักที่ถูกแก้ | วันสุดท้ายยื่นคำขอ |
|---|---|---|
| EV3 (ระยะที่ 1) | 21 มี.ค. 2565 | 5 ธ.ค. 2569 60 วันนับจากมติ ครม. 6 ต.ค. 2569 |
| EV3.5 (ระยะที่ 2) | 28 ธ.ค. 2566 | 30 มิ.ย. 2571 |
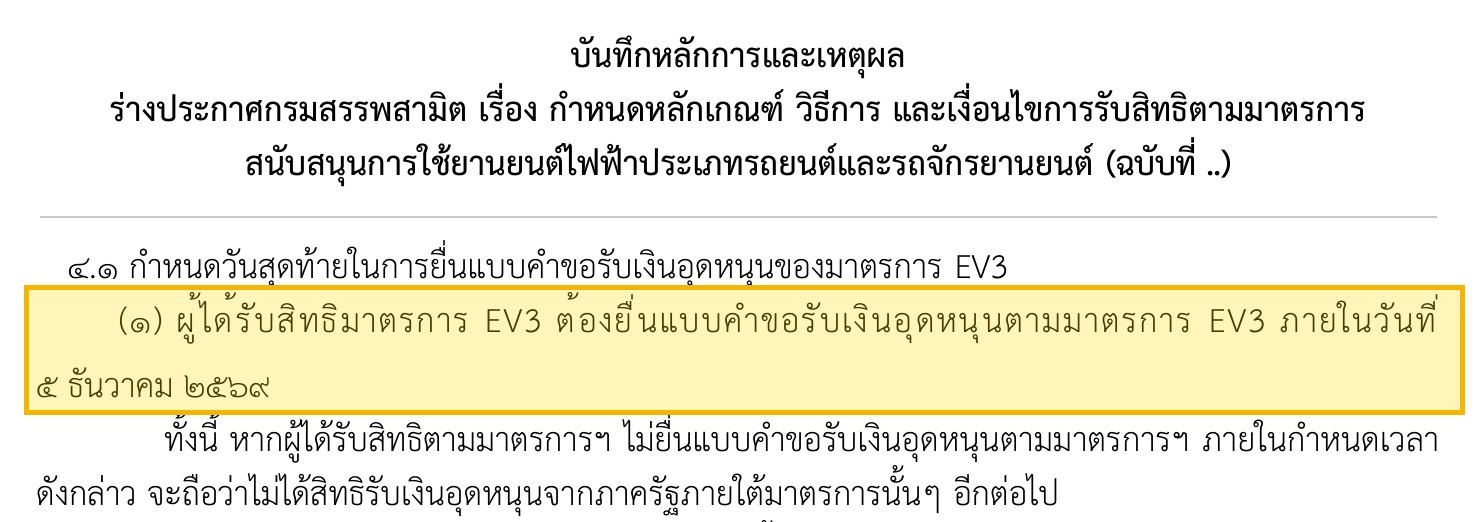
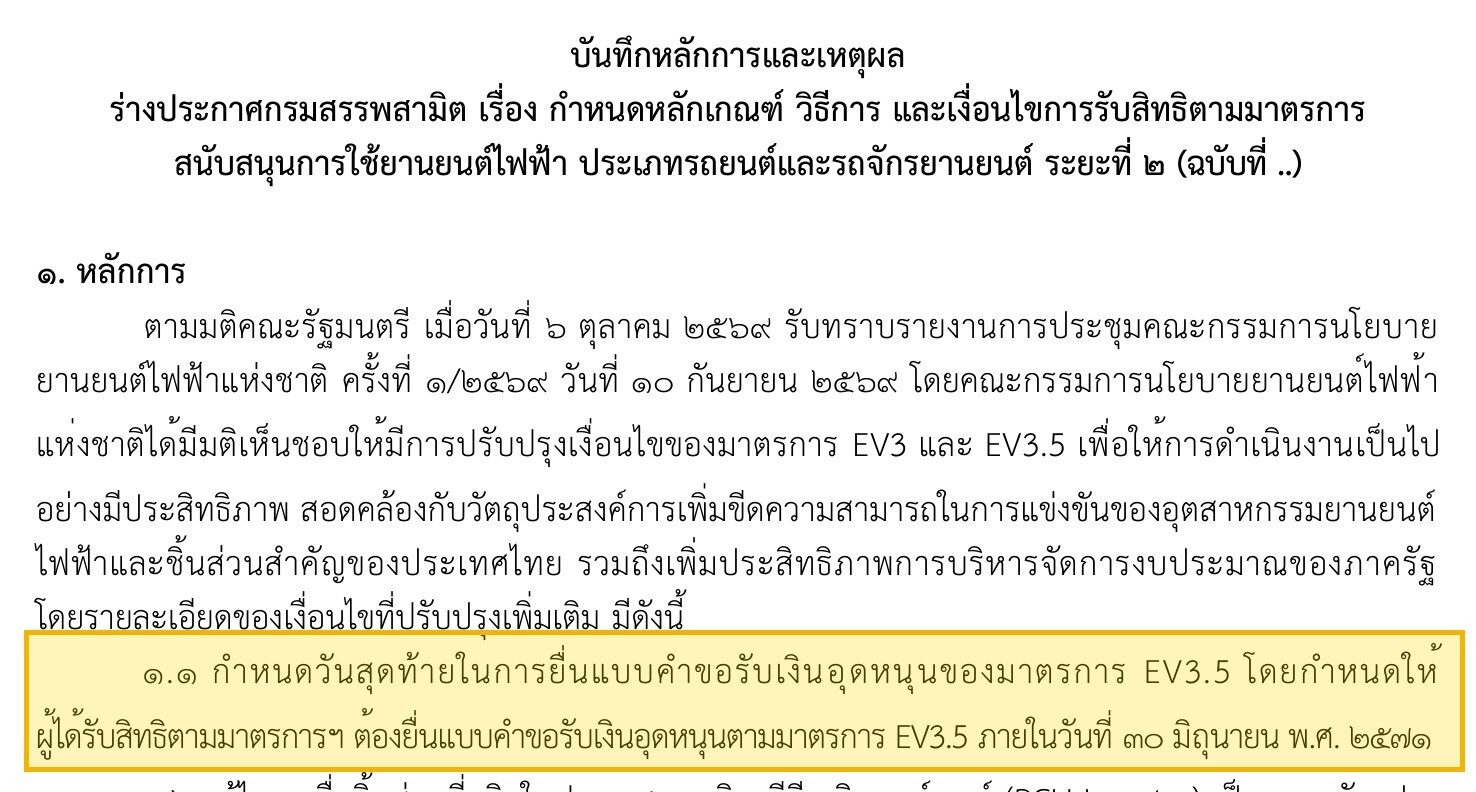
ผู้ที่ต้องยื่นคือผู้ผลิตและผู้นำเข้าที่ทำข้อตกลงร่วมมาตรการกับกรมสรรพสามิต หากไม่ยื่นภายในกำหนด จะถือว่าไม่ได้สิทธิรับเงินอุดหนุนจากรัฐภายใต้มาตรการนั้นอีก กรมสรรพสามิตให้เหตุผลว่าประกาศเดิมไม่มีกรอบเวลาสิ้นสุดการยื่นคำขอ ทำให้บริหารงบประมาณได้ไม่ชัดเจน และต้องการนำงบประมาณที่เหลือไปใช้ด้านอื่น
เงินอุดหนุน EV3.5 ที่ยังมีผลถึงสิ้นปี 2570
| รถยนต์นั่งราคาไม่เกิน 2 ล้านบาท | แบต 10 ถึงไม่ถึง 50 kWh | แบต 50 kWh ขึ้นไป |
|---|---|---|
| นำเข้าหรือผลิตในไทย ขายภายใน 31 ธ.ค. 2567 | 50,000 | 100,000 |
| นำเข้าหรือผลิตในไทย ขายภายใน 31 ธ.ค. 2568 | 35,000 | 75,000 |
| ผลิตในไทย ขายภายใน 31 ธ.ค. 2570 | 25,000 | 50,000 |
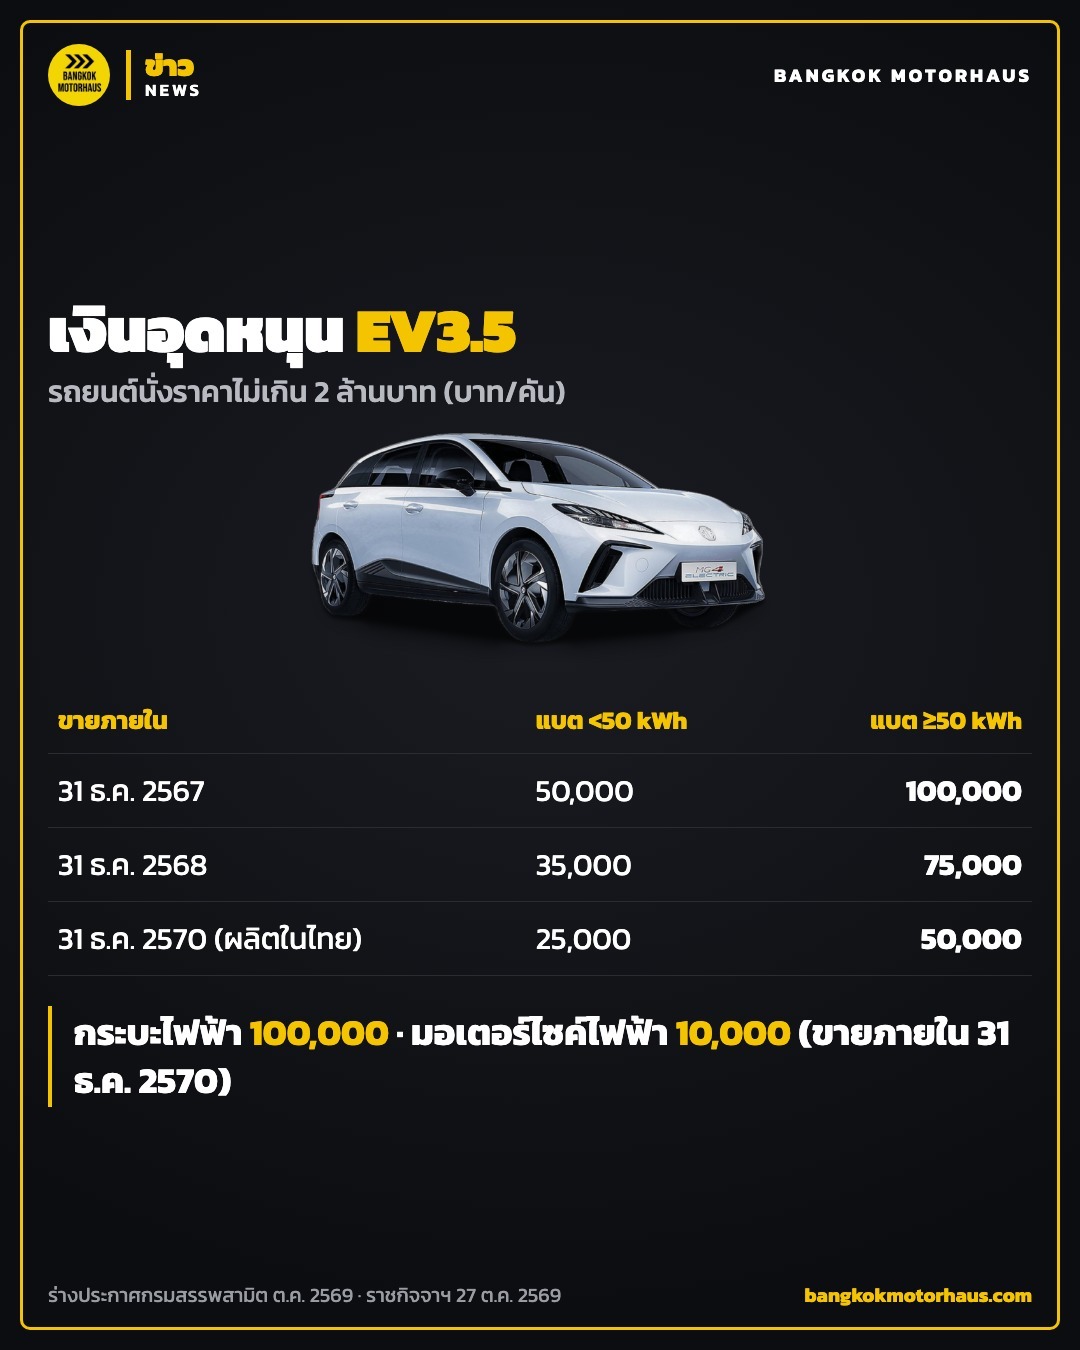
เงินอุดหนุนเป็นบาทต่อคัน และรถต้องจดทะเบียนภายในวันที่ 31 มกราคม ของปีถัดจากปีที่ขาย กระบะไฟฟ้าที่ออกแบบให้มีน้ำหนักรถรวมน้ำหนักบรรทุกไม่เกิน 4,000 กิโลกรัมได้ 100,000 บาทต่อคัน และรถจักรยานยนต์ไฟฟ้าได้ 10,000 บาทต่อคัน เมื่อขายภายใน 31 ธันวาคม 2570 และจดทะเบียนภายใน 31 มกราคม 2571 ส่วนหลักเกณฑ์ของรถยนต์นั่งใช้กับรถยนต์โดยสารไม่เกิน 10 ที่นั่งด้วย ดูราคารถยนต์ไฟฟ้าที่ขายในไทยได้ที่ ราคารถยนต์ไฟฟ้า 2026
ชิ้นส่วนที่ต้องผลิตในไทย เปลี่ยนชื่อเป็น Integrated Inverter
ร่างทั้ง 3 ฉบับแก้ชื่อชิ้นส่วนสำคัญที่ต้องผลิตในประเทศ จาก “พีซียู อินเวอร์เตอร์ (PCU Inverter)” เป็น “ระบบตัวแปลงกระแสไฟฟ้า (Integrated Inverter)” ให้ตรงกับประกาศรถยนต์ไฮบริดและปลั๊กอินไฮบริด ฉบับที่สามแก้ประกาศหลักเกณฑ์รถยนต์ไฟฟ้า ลงวันที่ 8 มิถุนายน 2565 ที่ใช้คำเดียวกัน เงื่อนไขเดิมยังอยู่ คือผู้ร่วมมาตรการต้องเลือกใช้แบตเตอรี่ที่ผลิตในไทยอย่างใดอย่างหนึ่งตั้งแต่ 1 มกราคม 2569
| แบตผลิตในไทย (2569) | เพิ่ม 2573 | เพิ่ม 2578 |
|---|---|---|
| ระดับเซลล์ | – | – |
| ระดับโมดูล | Inverter ไทย | ชิ้นส่วน 1 ใน 5 |
| ประกอบแพ็ก | Inverter ไทย | ชิ้นส่วน 2 ใน 5 |
ชิ้นส่วน 5 รายการ ได้แก่ มอเตอร์ขับเคลื่อน (Traction Motor) เกียร์ทดรอบ (Reduction Gear) คอมเพรสเซอร์ระบบปรับอากาศสำหรับรถไฟฟ้า ระบบบริหารจัดการแบตเตอรี่ (BMS) และระบบควบคุมการขับขี่ (DCU)
ประกาศ EV3 ฉบับที่ 3 เพิ่งลงราชกิจจานุเบกษา 27 ต.ค. 2569
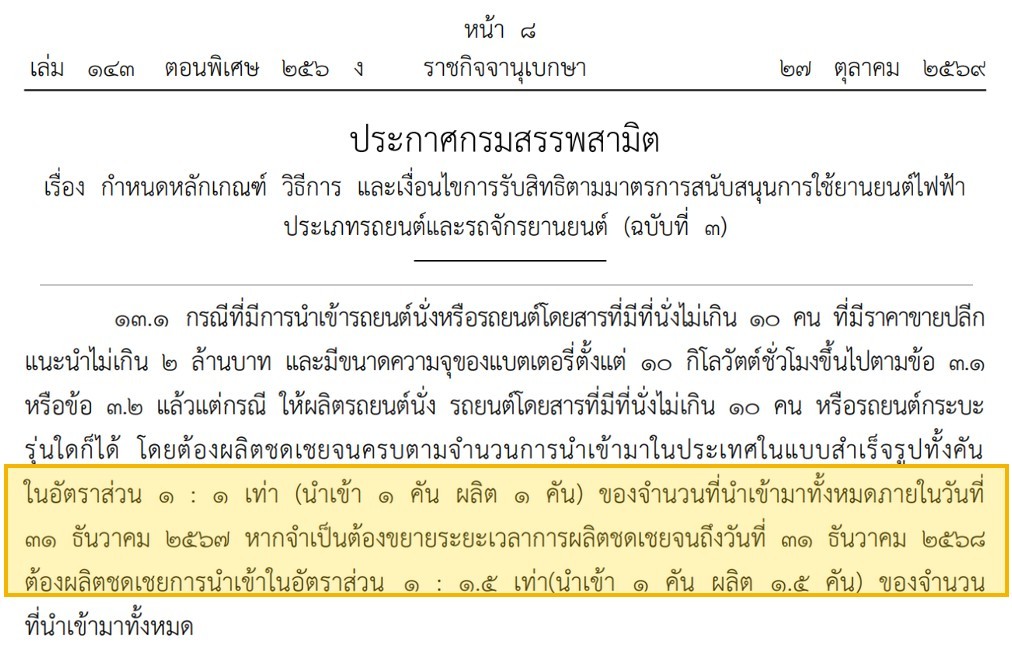
ในสัปดาห์เดียวกัน ราชกิจจานุเบกษาเผยแพร่ประกาศกรมสรรพสามิตเรื่องหลักเกณฑ์มาตรการ EV3 (ฉบับที่ 3) ซึ่งลงนามตั้งแต่วันที่ 27 ธันวาคม 2566 ประกาศนี้กำหนดให้ผู้ที่นำรถไฟฟ้าเข้ามาขายภายใต้ EV3 ต้องผลิตชดเชยในไทยอัตรา 1 ต่อ 1 (นำเข้า 1 คัน ผลิต 1 คัน) ภายใน 31 ธันวาคม 2567 หากจำเป็นต้องขยายเวลาถึง 31 ธันวาคม 2568 ต้องผลิตชดเชยเพิ่มเป็น 1 ต่อ 1.5 และรถนำเข้าต้องขายภายใน 31 ธันวาคม 2566 จดทะเบียนภายใน 31 มกราคม 2567
คนซื้อรถไฟฟ้าต้องรู้อะไร
ผู้ซื้อไม่ต้องยื่นขอเงินอุดหนุนเอง การยื่นแบบคำขอเป็นหน้าที่ของผู้ผลิตหรือผู้นำเข้าที่ร่วมมาตรการ รถไฟฟ้าที่ผลิตในไทยยังมีสิทธิ์ตามมาตรการ EV3.5 สำหรับรถที่ขายภายใน 31 ธันวาคม 2570 ในอัตรา 25,000 หรือ 50,000 บาทต่อคันตามขนาดแบตเตอรี่
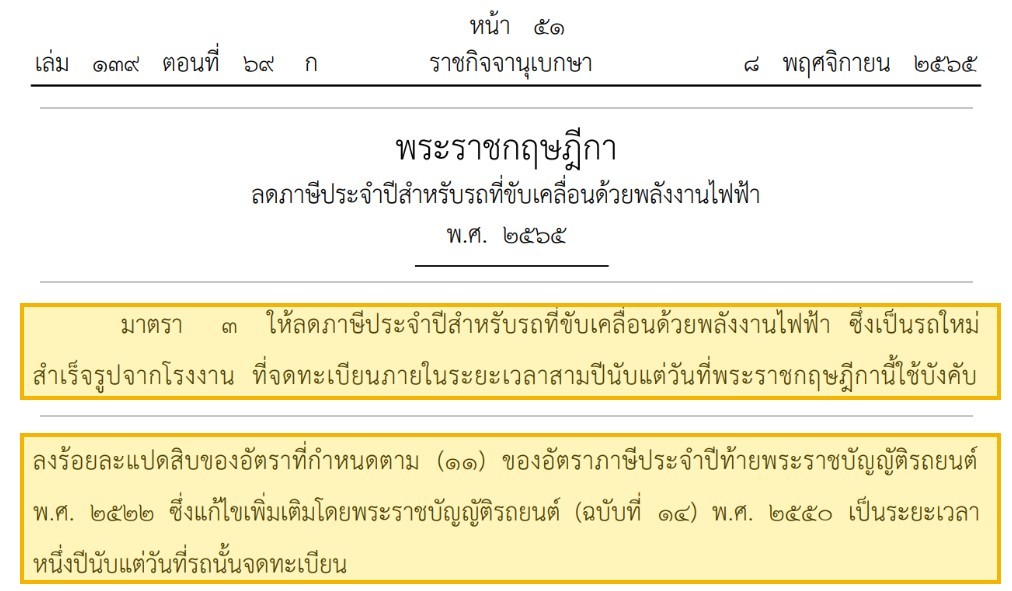
ส่วนภาษีประจำปี การลด 80% ตามพระราชกฤษฎีกาปี 2565 ใช้กับรถไฟฟ้าใหม่ที่จดทะเบียนถึงวันที่ 8 พฤศจิกายน 2568 และลดเฉพาะปีแรกนับจากวันจดทะเบียน ถึงวันที่ 30 ตุลาคม 2569 ยังไม่มีพระราชกฤษฎีกาฉบับใหม่ประกาศในราชกิจจานุเบกษา รถไฟฟ้าที่จดทะเบียนหลังจากนั้นจึงเสียภาษีประจำปีอัตราปกติตามน้ำหนักรถ
มาตรการ EV3.5 สิ้นสุดวันไหน
เงินอุดหนุนตาม EV3.5 ใช้กับรถที่ขายภายใน 31 ธันวาคม 2570 และจดทะเบียนภายใน 31 มกราคม 2571 ส่วนผู้ผลิตและผู้นำเข้าต้องยื่นขอเงินอุดหนุนภายใน 30 มิถุนายน 2571 ตามร่างประกาศใหม่
มาตรการ EV3 กับ EV3.5 ต่างกันอย่างไร
EV3 เป็นระยะที่ 1 ตามประกาศ 21 มีนาคม 2565 ครอบคลุมรถนำเข้าปี 2564–2566 และรถผลิตในไทยปี 2565–2568 ส่วน EV3.5 เป็นระยะที่ 2 ตามประกาศ 28 ธันวาคม 2566 ครอบคลุมรถที่ขายปี 2567–2570 โดยเงินอุดหนุนลดลงเป็นขั้นตามปีที่ขาย
ผู้ซื้อรถต้องยื่นขอเงินอุดหนุนรถ EV เองไหม
ไม่ต้อง ผู้ยื่นแบบคำขอรับเงินอุดหนุนคือผู้ผลิตหรือผู้นำเข้าที่ทำข้อตกลงร่วมมาตรการกับกรมสรรพสามิต
ภาษีรถยนต์ไฟฟ้ายังลด 80% อยู่ไหม
การลด 80% ตามพระราชกฤษฎีกาปี 2565 ใช้กับรถไฟฟ้าใหม่ที่จดทะเบียนถึง 8 พฤศจิกายน 2568 และลดเฉพาะปีแรก ถึง 30 ตุลาคม 2569 ยังไม่มีพระราชกฤษฎีกาฉบับใหม่ประกาศใช้
Bangkok Motorhaus มองอย่างไร
การขีดเส้นยื่นคำขอคือการเริ่มปิดบัญชีมาตรการ EV3 ที่เปิดมาตั้งแต่ปี 2565 และวางกรอบปิด EV3.5 ไว้ที่กลางปี 2571 สำหรับคนซื้อ เงินอุดหนุน EV3.5 เหลือเฉพาะรถที่ผลิตในไทยและขายภายในสิ้นปี 2570 ส่วนส่วนลดภาษีประจำปีหมดรอบรับจดทะเบียนไปแล้ว ช่วงจากนี้ราคารถไฟฟ้าจึงขึ้นกับการแข่งขันของค่ายเองมากกว่าเงินช่วยจากรัฐ จนกว่าจะมีมาตรการใหม่ประกาศออกมา