ค่างวดรถเป็นภาระที่ต้องจ่ายทุกเดือนไปอีกหลายปี พอรายได้ลด ตกงาน หรือมีคนในบ้านป่วย ค่างวดมักเป็นก้อนแรกที่จ่ายไม่ทัน ช่วงที่ยังมีทางเลือกมากที่สุดคือก่อนค้างงวด เพราะพอค้างจนไฟแนนซ์บอกเลิกสัญญาแล้ว ทางเลือกจะเหลือแค่ไถ่รถคืนหรือปล่อยให้รถถูกนำไปขาย
ทางออกเรียงจากเสียน้อยไปเสียมาก คือ ขอปรับโครงสร้างหนี้กับไฟแนนซ์ ใช้ช่องทางของธนาคารแห่งประเทศไทย (ธปท.) เมื่อคุยกันไม่ได้ ให้คนที่อยากได้รถรับช่วงผ่อนด้วยการเปลี่ยนสัญญา ขายรถแล้วปิดยอด และคืนรถ ส่วนการขายดาวน์โดยไฟแนนซ์ไม่รู้เป็นทางที่ควรเลี่ยง
ค้างกี่งวดไฟแนนซ์บอกเลิกสัญญาได้
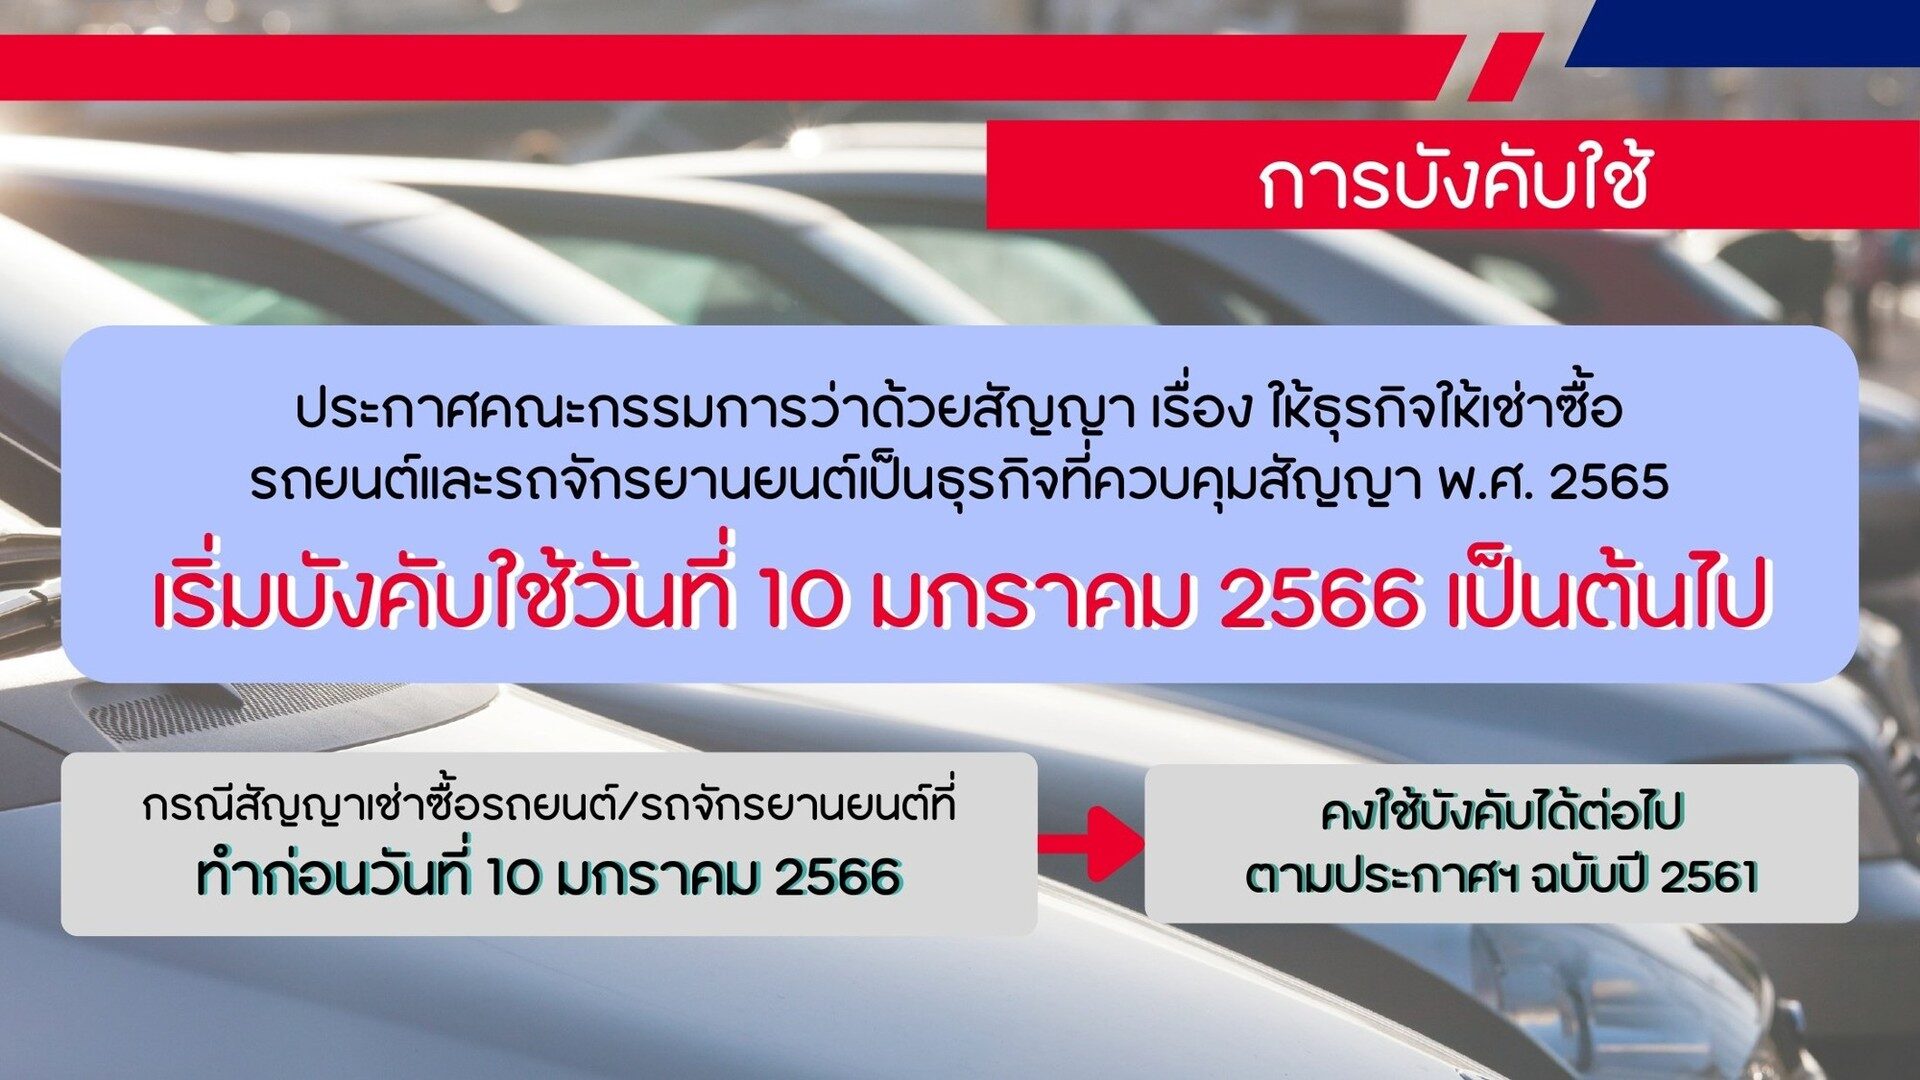
สัญญาเช่าซื้อรถยนต์ใช้ส่วนตัวเป็นสัญญาที่ สคบ. ควบคุม ประกาศคณะกรรมการว่าด้วยสัญญาเรื่องธุรกิจให้เช่าซื้อรถยนต์และรถจักรยานยนต์ พ.ศ. 2565 ซึ่งใช้กับสัญญาที่ทำตั้งแต่ 10 มกราคม 2566 กำหนดว่าไฟแนนซ์บอกเลิกสัญญาได้เมื่อผู้เช่าซื้อผิดนัดค่างวด 3 งวดติดต่อกัน และไฟแนนซ์มีหนังสือบอกกล่าวให้ชำระงวดที่ค้างภายในเวลาอย่างน้อย 30 วันนับแต่วันที่ได้รับหนังสือ แล้วผู้เช่าซื้อยังไม่ชำระ สัญญาที่ทำช่วง 1 กรกฎาคม 2561 ถึง 9 มกราคม 2566 อยู่ใต้ประกาศฉบับ 2561 ซึ่งใช้เงื่อนไข 3 งวดและ 30 วันแบบเดียวกัน
ค้าง 1–2 งวดจึงยังไม่ถึงขั้นเลิกสัญญา แต่มีค่าปรับเดิน ประกาศ พ.ศ. 2565 ให้คิดเบี้ยปรับผิดนัดได้ไม่เกินร้อยละ 5 ต่อปีของยอดที่ผิดนัด ช่วงนี้คือเวลาที่ควรติดต่อไฟแนนซ์ ก่อนหนังสือบอกกล่าวจะมาถึงบ้าน ส่วนประกาศฉบับใหม่ พ.ศ. 2569 ที่กำหนดแบบสัญญามาตรฐาน ยังคงเงื่อนไข 3 งวดและ 30 วันไว้ และมีผลเมื่อพ้น 120 วันนับแต่ประกาศในราชกิจจานุเบกษาเมื่อ 14 กันยายน 2569 คือราวกลางเดือนมกราคม 2570
คุยกับไฟแนนซ์ก่อนค้างงวด
โทรหาไฟแนนซ์หรือแจ้งผ่านแอปของบริษัท บอกเหตุที่จ่ายไม่ไหว รายได้ที่ลดลง และยอดที่จ่ายได้จริงต่อเดือน เตรียมเลขที่สัญญา ยอดหนี้คงเหลือ สลิปเงินเดือนหรือรายการเดินบัญชี และรายจ่ายประจำ ตกลงเงื่อนไขใหม่แล้ว ขอเป็นหนังสือหรือสัญญาฉบับใหม่ก่อนเริ่มจ่ายตามแผน
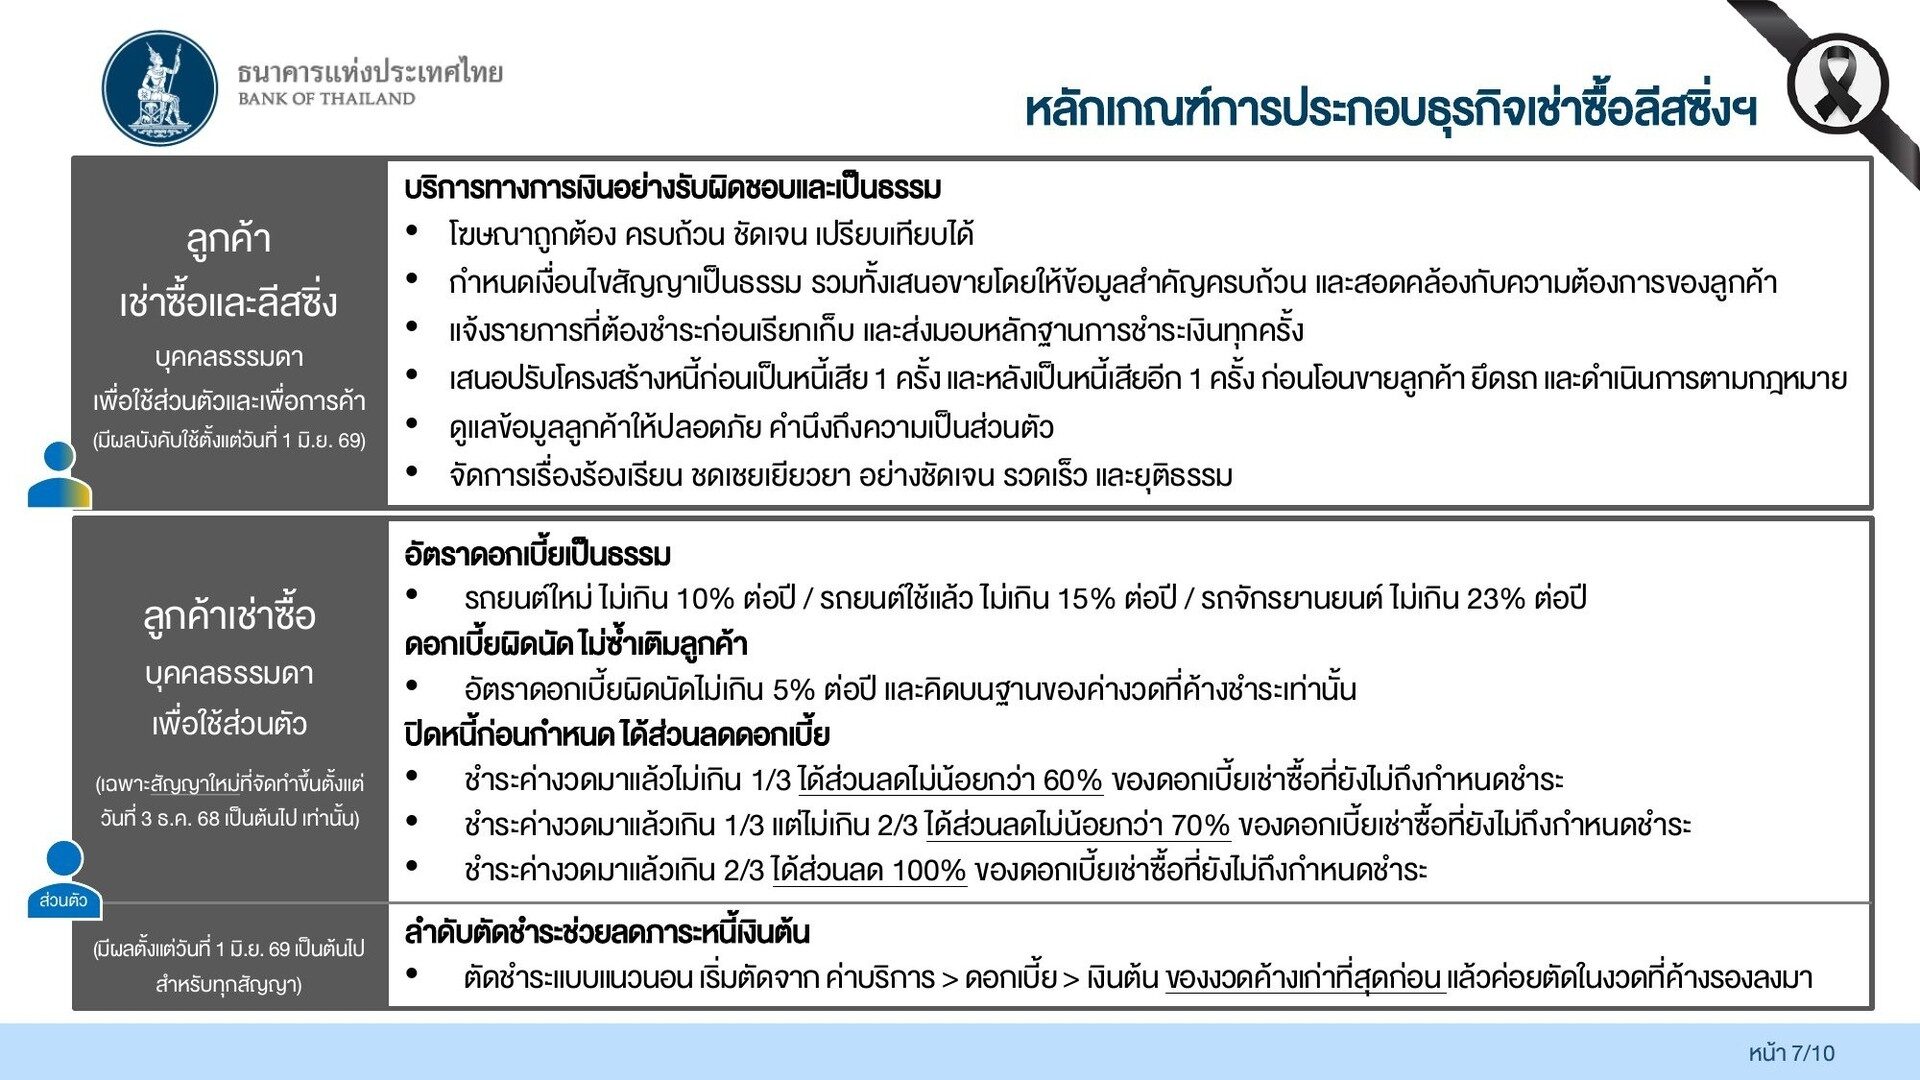
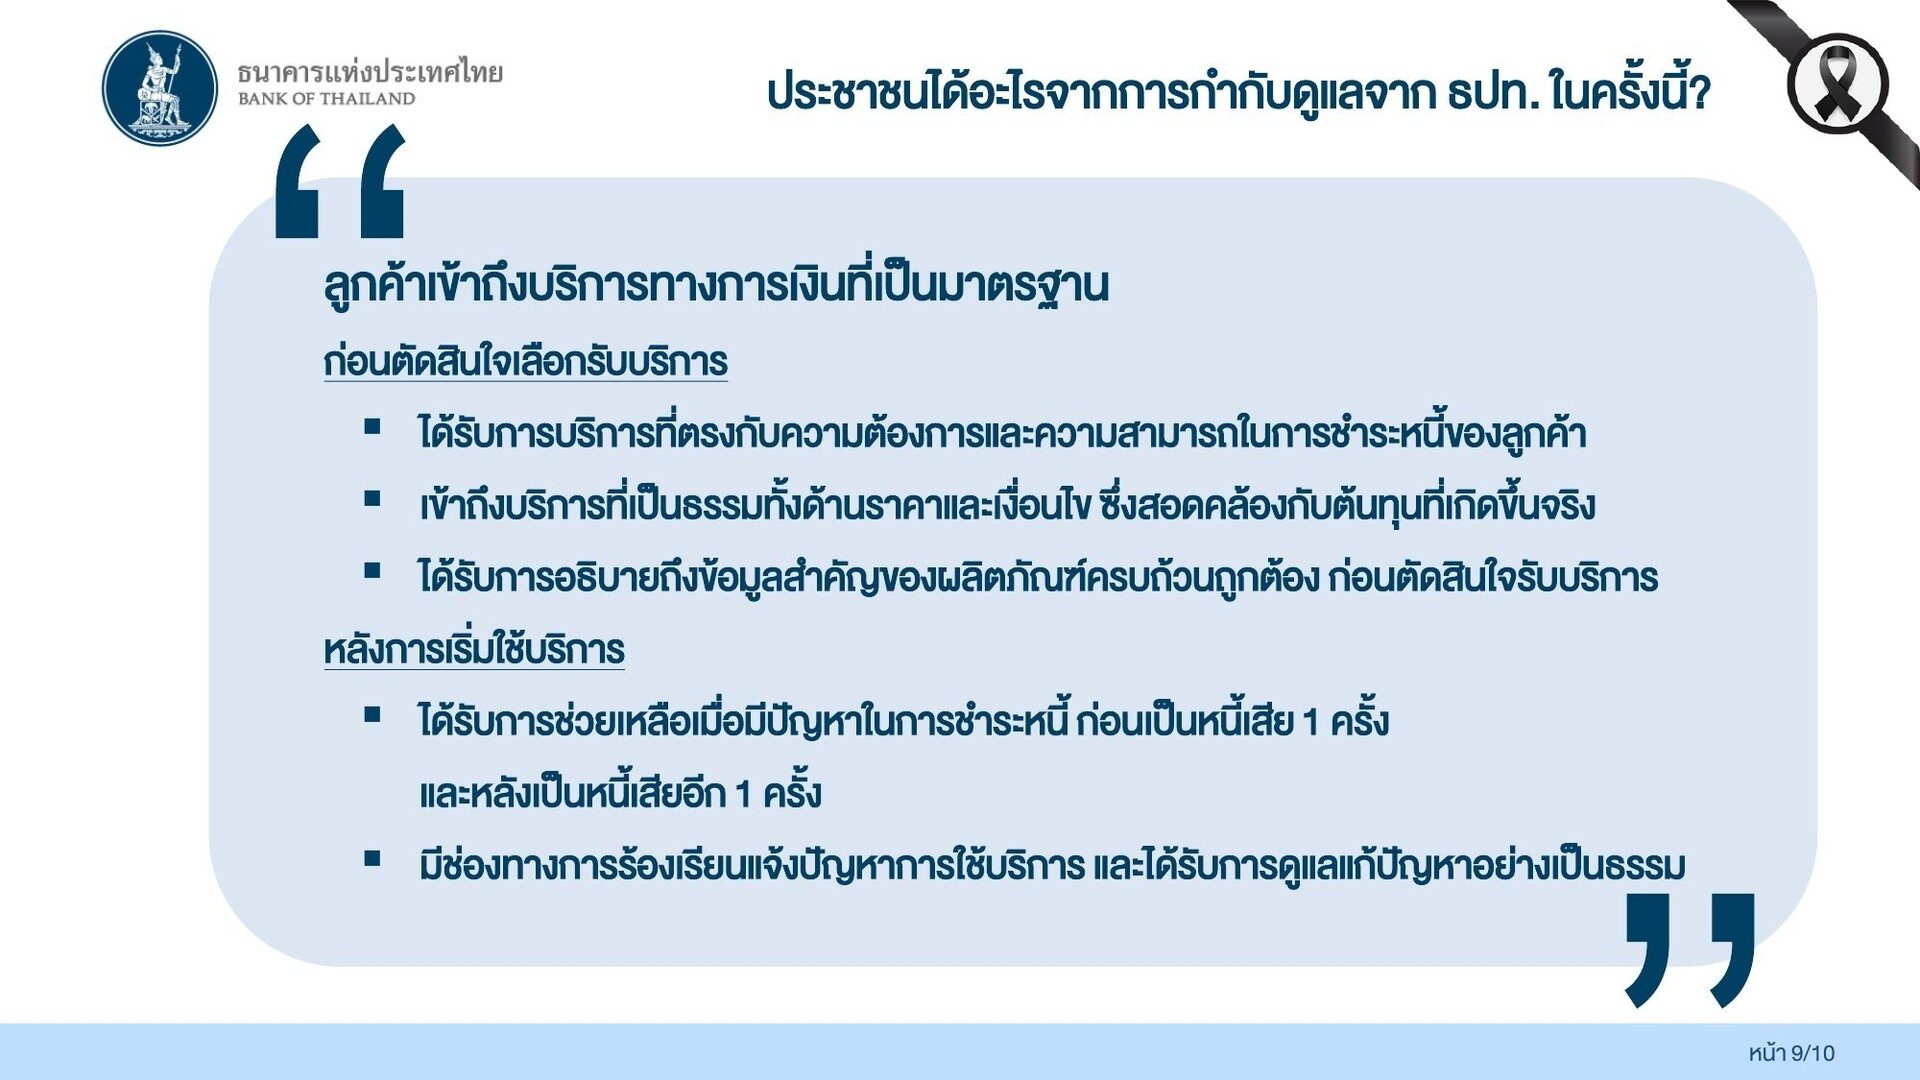
ตั้งแต่ 1 มิถุนายน 2569 ผู้ให้เช่าซื้อรถที่อยู่ใต้การกำกับของ ธปท. ต้องทำตามประกาศ ธปท. ที่ 55/2568 คือเสนอการปรับปรุงโครงสร้างหนี้ให้ลูกค้าอย่างน้อย 1 ครั้งก่อนค้างเกิน 90 วัน และอีกอย่างน้อย 1 ครั้งหลังค้างเกิน 90 วัน ก่อนยึดรถ ขายหนี้ หรือฟ้องคดี ห้ามเก็บค่าบริการปรับโครงสร้างหนี้ ยกเว้นค่าประเมินราคารถเมื่อจำเป็น และต้องไม่นำรถออกขายก่อนครบ 15 วันนับจากวันที่เสนอแนวทางให้ลูกค้า
คู่มือของ ธปท. ยกตัวอย่างความช่วยเหลือที่ไฟแนนซ์เสนอได้
- ลดค่างวดช่วงแรกให้จ่ายไหว แล้วค่อยเพิ่มเมื่อรายได้กลับมา
- ขยายระยะเวลาผ่อน หรือลดอัตราดอกเบี้ย
- ลดค่าธรรมเนียมหรือดอกเบี้ยผิดนัด เมื่อลูกค้าจ่ายได้ตามแผน
- นำเงินที่จ่ายไปตัดเงินต้นบางส่วนก่อนดอกเบี้ย
ถ้าสัญญามีผู้ค้ำประกัน ควรบอกผู้ค้ำก่อนตกลงเงื่อนไขใหม่ ประมวลกฎหมายแพ่งและพาณิชย์มาตรา 700 ให้ผู้ค้ำหลุดพ้นเมื่อเจ้าหนี้ยอมผ่อนเวลาให้ลูกหนี้โดยผู้ค้ำไม่ได้ตกลงด้วย แต่มาตรา 691 ที่แก้ไขปี 2558 ระบุว่าข้อตกลงที่ทำหลังลูกหนี้ผิดนัดแล้วและมีการขยายเวลาชำระหนี้ ไม่ถือเป็นการผ่อนเวลาตามมาตรา 700 และถ้าตกลงลดหนี้ให้ลูกหนี้ เจ้าหนี้ต้องแจ้งผู้ค้ำเป็นหนังสือภายใน 60 วัน ผลต่อผู้ค้ำจึงขึ้นกับว่าตกลงกันก่อนหรือหลังผิดนัด
คุยไม่จบ ใช้ช่องทางของ ธปท.
ติดต่อไฟแนนซ์ไม่ได้ หรือคุยแล้วตกลงกันไม่ได้ ยื่นคำขอผ่าน “ทางด่วนแก้หนี้” ที่ app.bot.or.th/1213/DebtCase ได้ ช่องทางนี้รับลูกหนี้รายย่อยทุกประเภทสินเชื่อและทุกสถานะการชำระหนี้ ธปท. จะส่งคำขอไปให้ผู้ให้บริการติดต่อกลับเพื่อหาทางช่วย ถ้ายังไม่รู้จะเริ่มอย่างไร ลงทะเบียนขอคำปรึกษากับ “หมอหนี้เพื่อประชาชน” ที่ app.bot.or.th/doctordebt หรือโทรศูนย์คุ้มครองผู้ใช้บริการทางการเงิน ธปท. 1213
“คลินิกแก้หนี้” ใช้กับหนี้เช่าซื้อรถไม่ได้ เพราะรับเฉพาะหนี้เสียบัตรเครดิต บัตรกดเงินสด และสินเชื่อส่วนบุคคลที่ไม่มีหลักประกัน ที่ค้างเกิน 120 วัน และยอดรวมไม่เกิน 2 ล้านบาท ถ้ามีหนี้บัตรค้างอยู่ด้วย การนำหนี้ก้อนนั้นเข้าคลินิกแก้หนี้จะช่วยให้เหลือเงินจ่ายค่างวดรถมากขึ้น
เปลี่ยนสัญญาให้คนอื่นผ่อนต่อ
ถ้ามีญาติหรือคนรู้จักอยากได้รถคันนี้และพร้อมผ่อนต่อ ทางที่ถูกคือยื่นขอเปลี่ยนผู้เช่าซื้อกับไฟแนนซ์ ไฟแนนซ์เป็นผู้พิจารณาว่าจะรับผู้รับช่วงหรือไม่ เมื่ออนุมัติแล้วจึงทำสัญญาในชื่อผู้รับช่วง ประกาศ สคบ. พ.ศ. 2565 และประกาศ ธปท. ที่ 55/2568 กำหนดให้ค่าใช้จ่ายในการเปลี่ยนสัญญาตามที่ผู้เช่าซื้อขอ เก็บได้เท่าที่จ่ายจริงแต่ไม่เกิน 2,500 บาท
เงินที่ผู้รับช่วงจ่ายให้เราเพื่อชดเชยเงินดาวน์และงวดที่ผ่อนมาแล้ว เป็นเรื่องที่ตกลงกันเอง ทำหลักฐานรับเงินให้ชัด และส่งมอบรถหลังไฟแนนซ์อนุมัติสัญญาใหม่ ถ้าไฟแนนซ์ไม่อนุมัติ อย่าตกลงแบบปากเปล่าให้อีกฝ่ายเอารถไปผ่อนแทนในชื่อเรา
ขายดาวน์โดยไฟแนนซ์ไม่รู้ เสี่ยงทั้งแพ่งและอาญา
ประมวลกฎหมายแพ่งและพาณิชย์มาตรา 572 อธิบายว่าเช่าซื้อคือสัญญาที่เจ้าของเอาทรัพย์ออกให้เช่า และให้คำมั่นว่าจะให้ทรัพย์นั้นตกเป็นของผู้เช่าเมื่อจ่ายครบตามจำนวนงวด รถที่ยังผ่อนอยู่จึงเป็นของไฟแนนซ์ ผู้เช่าซื้อเป็นผู้ครอบครอง การขายดาวน์โดยไฟแนนซ์ไม่รู้ ชื่อในสัญญายังเป็นของเรา ถ้าคนที่รับรถไปไม่ผ่อน ไฟแนนซ์ทวงจากเราและผู้ค้ำ และถ้ารถถูกนำไปขายต่อ เราอาจตามรถคืนไม่ได้ ความเสี่ยงแบบเดียวกับการซื้อขายรถแบบโอนลอย
ด้านอาญา ประมวลกฎหมายอาญามาตรา 352 บัญญัติว่าผู้ครอบครองทรัพย์ของผู้อื่นแล้วเบียดบังเอาเป็นของตนหรือของบุคคลที่สามโดยทุจริต มีความผิดฐานยักยอก โทษจำคุกไม่เกิน 3 ปี หรือปรับไม่เกิน 60,000 บาท หรือทั้งจำทั้งปรับ ตามอัตราที่แก้ไขปี 2560 การขายรถที่ยังเป็นของไฟแนนซ์โดยไม่ได้รับความยินยอมจึงอาจเข้าข่ายความผิดนี้ ผลจริงขึ้นกับข้อเท็จจริงของแต่ละคดี
ขายรถแล้วปิดยอด หรือรีไฟแนนซ์
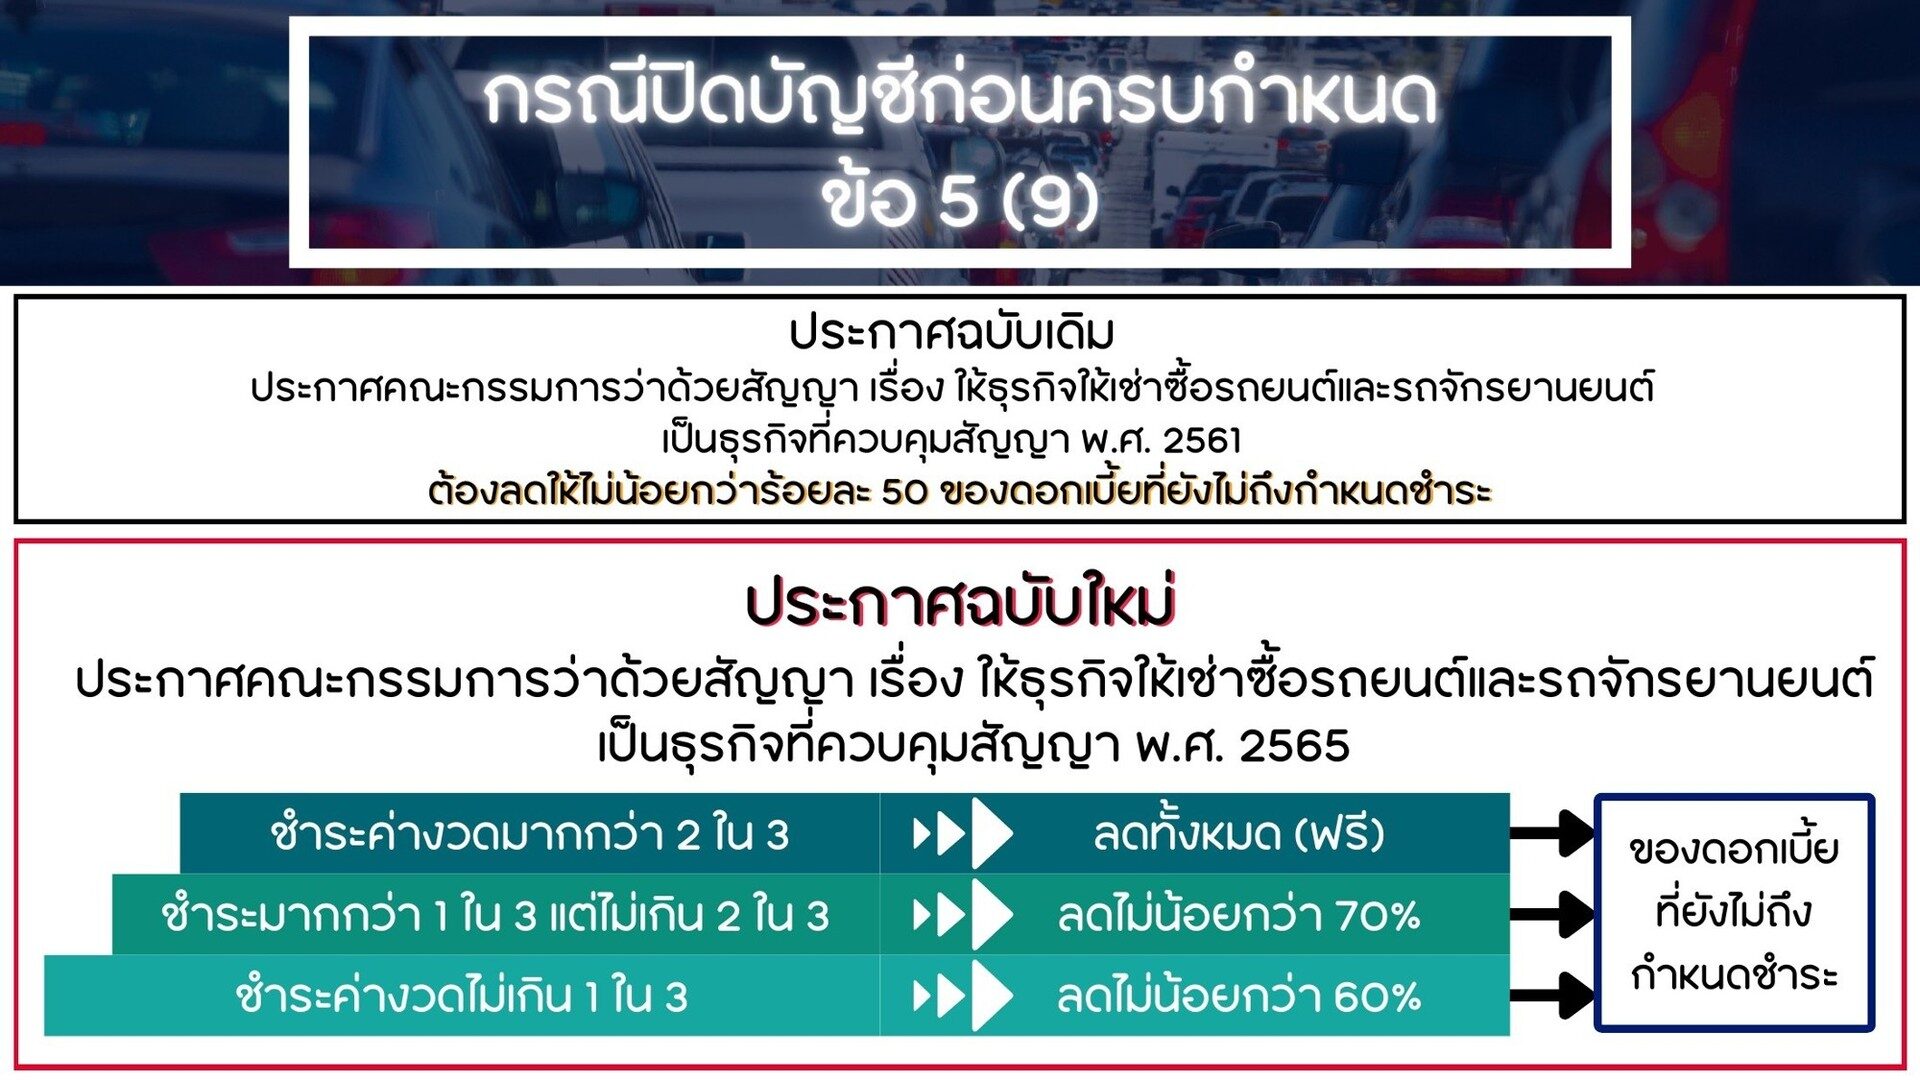
ถ้ารถขายได้ราคาสูงกว่ายอดปิดบัญชี การขายรถแล้วปิดยอดทำให้หนี้จบและได้เงินส่วนต่างกลับมา ขอใบแจ้งยอดปิดบัญชีจากไฟแนนซ์ก่อนตั้งราคา ยอดนี้ต้องหักส่วนลดดอกเบี้ยที่ยังไม่ถึงกำหนดชำระตามกฎหมาย คือจ่ายมาแล้วไม่เกิน 1 ใน 3 ของจำนวนงวด ได้ส่วนลดไม่น้อยกว่าร้อยละ 60 เกิน 1 ใน 3 แต่ไม่เกิน 2 ใน 3 ได้ไม่น้อยกว่าร้อยละ 70 และเกิน 2 ใน 3 ได้ส่วนลดทั้งหมด รายละเอียดอยู่ในปิดยอดรถก่อนกำหนด
ขายให้เต็นท์รถมือสองหรือขายเองก็ได้ ระหว่างที่ยังผ่อน รถยังเป็นชื่อไฟแนนซ์ การโอนให้ผู้ซื้อทำได้หลังปิดบัญชีและไฟแนนซ์ออกเอกสารโอนกรรมสิทธิ์ นัดผู้ซื้อชำระเงินกับไฟแนนซ์ให้ชัด และดูขั้นตอนโอน เอกสาร และค่าธรรมเนียมในขายรถเองต้องเตรียมอะไรบ้าง
รีไฟแนนซ์คือขอสินเชื่อก้อนใหม่มาปิดสัญญาเดิม ส่วนใหญ่เพื่อยืดระยะเวลาให้ค่างวดต่อเดือนลดลง ค่างวดที่ลดลงมักแลกกับดอกเบี้ยรวมที่เพิ่มขึ้น ก่อนตกลงให้ขอตารางผ่อนและค่าใช้จ่ายทั้งหมดเป็นตัวเลข แล้วเทียบยอดจ่ายรวมกับสัญญาเดิม ถ้าสัญญาใหม่เป็นเช่าซื้อรถใช้แล้ว ประกาศ สคบ. พ.ศ. 2565 กำหนดดอกเบี้ยไม่เกินร้อยละ 15 ต่อปีแบบอัตราที่แท้จริง
คืนรถให้ไฟแนนซ์
ประมวลกฎหมายแพ่งและพาณิชย์มาตรา 573 ให้ผู้เช่าซื้อบอกเลิกสัญญาเวลาใดก็ได้ ด้วยการส่งมอบรถคืนให้เจ้าของโดยเสียค่าใช้จ่ายเอง ค่าดาวน์และค่างวดที่จ่ายไปแล้วไม่ได้คืน ก่อนคืนรถให้ถามไฟแนนซ์เป็นหนังสือว่าหลังคืนรถแล้วยังต้องจ่ายอะไรอีก เช่น ค่างวดที่ค้าง หรือส่วนต่างหลังขายรถ แล้วเก็บคำตอบไว้
วันส่งรถ ทำบันทึกส่งมอบที่ระบุสภาพรถ เลขไมล์ กุญแจ และของที่ติดรถ ถ่ายรูปรอบคันเก็บไว้ ถ้าค้างงวดจนไฟแนนซ์บอกเลิกสัญญาและมายึดรถ เรื่องสิทธิไถ่รถคืน การขายทอดตลาด และส่วนต่างที่ผู้ค้ำต้องรับผิด อ่านต่อที่ผ่อนไม่ไหว เจอตามยึดรถต้องทำอย่างไร
Bangkok Motorhaus มองอย่างไร
หลายคนรอจนค้างหลายงวดจึงติดต่อไฟแนนซ์ ซึ่งตอนนั้นมีค่าปรับสะสมและทางเลือกเหลือน้อย คนที่ติดต่อตั้งแต่รู้ว่ารายได้จะลด มีเวลาเลือกระหว่างลดค่างวด ขยายงวด หรือขายรถในราคาตลาด ถ้าค่างวดเกินกำลังแบบถาวร การขายรถที่ยังมีส่วนต่างเหลือแล้วซื้อคันเล็กลงด้วยเงินสด มักเสียน้อยกว่าฝืนผ่อนจนถูกยึด
ข้อมูลข้างต้นเป็นหลักทั่วไป สัญญาของแต่ละไฟแนนซ์และสถานการณ์แต่ละคนต่างกัน ก่อนตัดสินใจให้ถามเงื่อนไขจริงจากไฟแนนซ์เป็นหนังสือ ปรึกษา ธปท. 1213 หรือ สคบ. 1166 และปรึกษาทนายเมื่อมีหนังสือบอกเลิกสัญญาหรือถูกฟ้อง ระหว่างที่ยังผ่อน ดูแลประกันภัยรถไม่ให้ขาดและขับขี่อย่างปลอดภัยตามกฎจราจร อุบัติเหตุกับรถที่ยังผ่อนอยู่ทำให้ภาระหนักขึ้นอีกชั้น
ผ่อนรถไม่ไหวทำอย่างไร
ติดต่อไฟแนนซ์ก่อนค้างงวดเพื่อขอปรับโครงสร้างหนี้ เช่น ลดค่างวดช่วงแรก ขยายระยะเวลาผ่อน หรือลดดอกเบี้ย ถ้าคุยไม่ได้ยื่นคำขอผ่านทางด่วนแก้หนี้ของ ธปท. ทางเลือกถัดไปคือเปลี่ยนสัญญาให้คนอื่นผ่อนต่อโดยไฟแนนซ์อนุมัติ ขายรถแล้วปิดยอด หรือคืนรถ
ผ่อนรถไม่ไหวคืนรถได้ไหม
ได้ ประมวลกฎหมายแพ่งและพาณิชย์มาตรา 573 ให้ผู้เช่าซื้อบอกเลิกสัญญาได้ทุกเมื่อโดยส่งรถคืนด้วยค่าใช้จ่ายของตนเอง เงินดาวน์และค่างวดที่จ่ายไปแล้วไม่ได้คืน ก่อนคืนให้ขอคำยืนยันเป็นหนังสือว่ายังมีภาระอะไรเหลือหลังคืนรถ
ค้างค่างวดรถกี่งวดไฟแนนซ์ยึดรถได้
ตามประกาศ สคบ. พ.ศ. 2565 ไฟแนนซ์บอกเลิกสัญญาได้เมื่อผิดนัด 3 งวดติดต่อกัน และมีหนังสือบอกกล่าวให้ชำระภายในอย่างน้อย 30 วันนับแต่วันที่ผู้เช่าซื้อได้รับหนังสือ แล้วผู้เช่าซื้อยังไม่ชำระ
เปลี่ยนสัญญาเช่าซื้อรถทำได้ไหม
ทำได้เมื่อไฟแนนซ์อนุมัติผู้รับช่วงผ่อนและทำสัญญาใหม่ในชื่อผู้รับช่วง ค่าใช้จ่ายในการเปลี่ยนสัญญาตามที่ผู้เช่าซื้อขอ ประกาศ สคบ. พ.ศ. 2565 และประกาศ ธปท. ที่ 55/2568 ให้เก็บได้เท่าที่จ่ายจริงแต่ไม่เกิน 2,500 บาท
ขายดาวน์รถที่ยังผ่อนอยู่ผิดกฎหมายไหม
รถที่ยังผ่อนเป็นของไฟแนนซ์ การขายโดยไฟแนนซ์ไม่ยินยอมอาจเข้าข่ายยักยอกตามประมวลกฎหมายอาญามาตรา 352 โทษจำคุกไม่เกิน 3 ปี หรือปรับไม่เกิน 60,000 บาท และชื่อในสัญญายังเป็นผู้ขาย ถ้าคนรับรถไม่ผ่อน ไฟแนนซ์ทวงจากผู้ขายและผู้ค้ำ
คลินิกแก้หนี้ช่วยหนี้รถได้ไหม
ไม่ได้ คลินิกแก้หนี้รับเฉพาะหนี้เสียบัตรเครดิต บัตรกดเงินสด และสินเชื่อส่วนบุคคลที่ไม่มีหลักประกัน หนี้เช่าซื้อรถให้คุยกับไฟแนนซ์ หรือยื่นคำขอผ่านทางด่วนแก้หนี้ของ ธปท.