รถที่ซื้อด้วยไฟแนนซ์ในไทยส่วนใหญ่ทำเป็นสัญญาเช่าซื้อ (Hire Purchase) ระหว่างผ่อน ผู้ถือกรรมสิทธิ์ในเล่มทะเบียนยังเป็นบริษัทไฟแนนซ์ ผู้ซื้อเป็นผู้ครอบครองรถ เมื่อจ่ายค่าเช่าซื้อครบ กรรมสิทธิ์จึงตกเป็นของผู้เช่าซื้อ
คนที่มีเงินก้อน เช่น ได้โบนัส หรืออยากขายรถคันนี้ทั้งที่ยังผ่อนไม่หมด มักถามว่าปิดยอดก่อนกำหนดได้ส่วนลดเท่าไร และเอาเงินไปโปะบางส่วนแล้วดอกเบี้ยลดไหม คำตอบขึ้นกับวิธีคิดดอกเบี้ยของสัญญาเช่าซื้อ และวันที่ทำสัญญา
สัญญาเช่าซื้อรถคิดดอกเบี้ยแบบไหน
สัญญาเช่าซื้อรถคิดดอกเบี้ยแบบคงที่ (Flat Rate) คือคิดดอกเบี้ยจากยอดจัดทั้งก้อนตลอดอายุสัญญาครั้งเดียว แล้วเฉลี่ยเป็นค่างวดเท่ากันทุกงวด สำนักงานคณะกรรมการคุ้มครองผู้บริโภค (สคบ.) ยกตัวอย่างยอดจัด 750,000 บาท ดอกเบี้ย 5% ต่อปี 5 ปี ดอกเบี้ยรวม 187,500 บาท หนี้ทั้งหมด 937,500 บาท ต่างจากเงินกู้บ้านที่คิดดอกเบี้ยจากเงินต้นคงเหลือแต่ละงวด
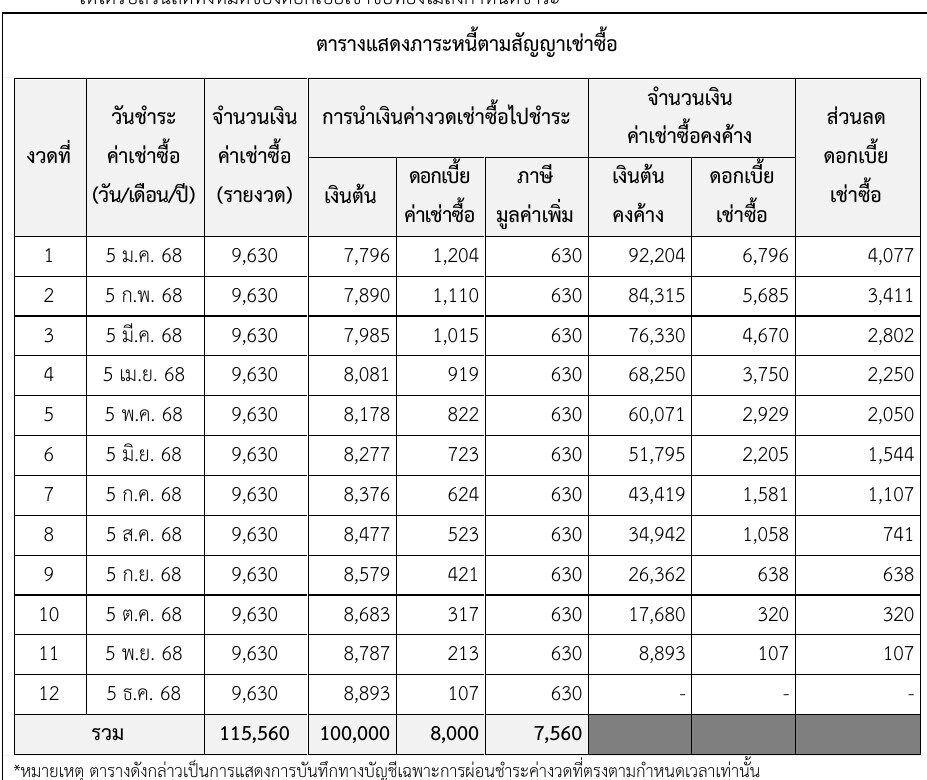
อัตราดอกเบี้ยที่แท้จริงต่อปี (Effective Interest Rate) ที่ประกาศพูดถึง สคบ. อธิบายว่าเป็นตัวกำหนดเพดาน ไม่ได้เปลี่ยนสัญญาเช่าซื้อเป็นแบบลดต้นลดดอก ส่วนการแบ่งค่างวดแต่ละงวดเป็นเงินต้นกับดอกเบี้ยทำตามมาตรฐานการบัญชีว่าด้วยสัญญาเช่า งวดต้น ๆ เป็นดอกเบี้ยมาก งวดท้าย ๆ เป็นเงินต้นมาก ผู้ให้เช่าซื้อต้องให้ตารางแสดงภาระหนี้ที่แยกเงินต้น ดอกเบี้ย และภาษีมูลค่าเพิ่มทุกงวด ตัวอย่างในประกาศธนาคารแห่งประเทศไทย (ธปท.) ดอกเบี้ยคงที่ 8% ต่อปี คิดเป็นอัตราดอกเบี้ยที่แท้จริง 14.45% ต่อปี
เพดานดอกเบี้ยเช่าซื้อรถ
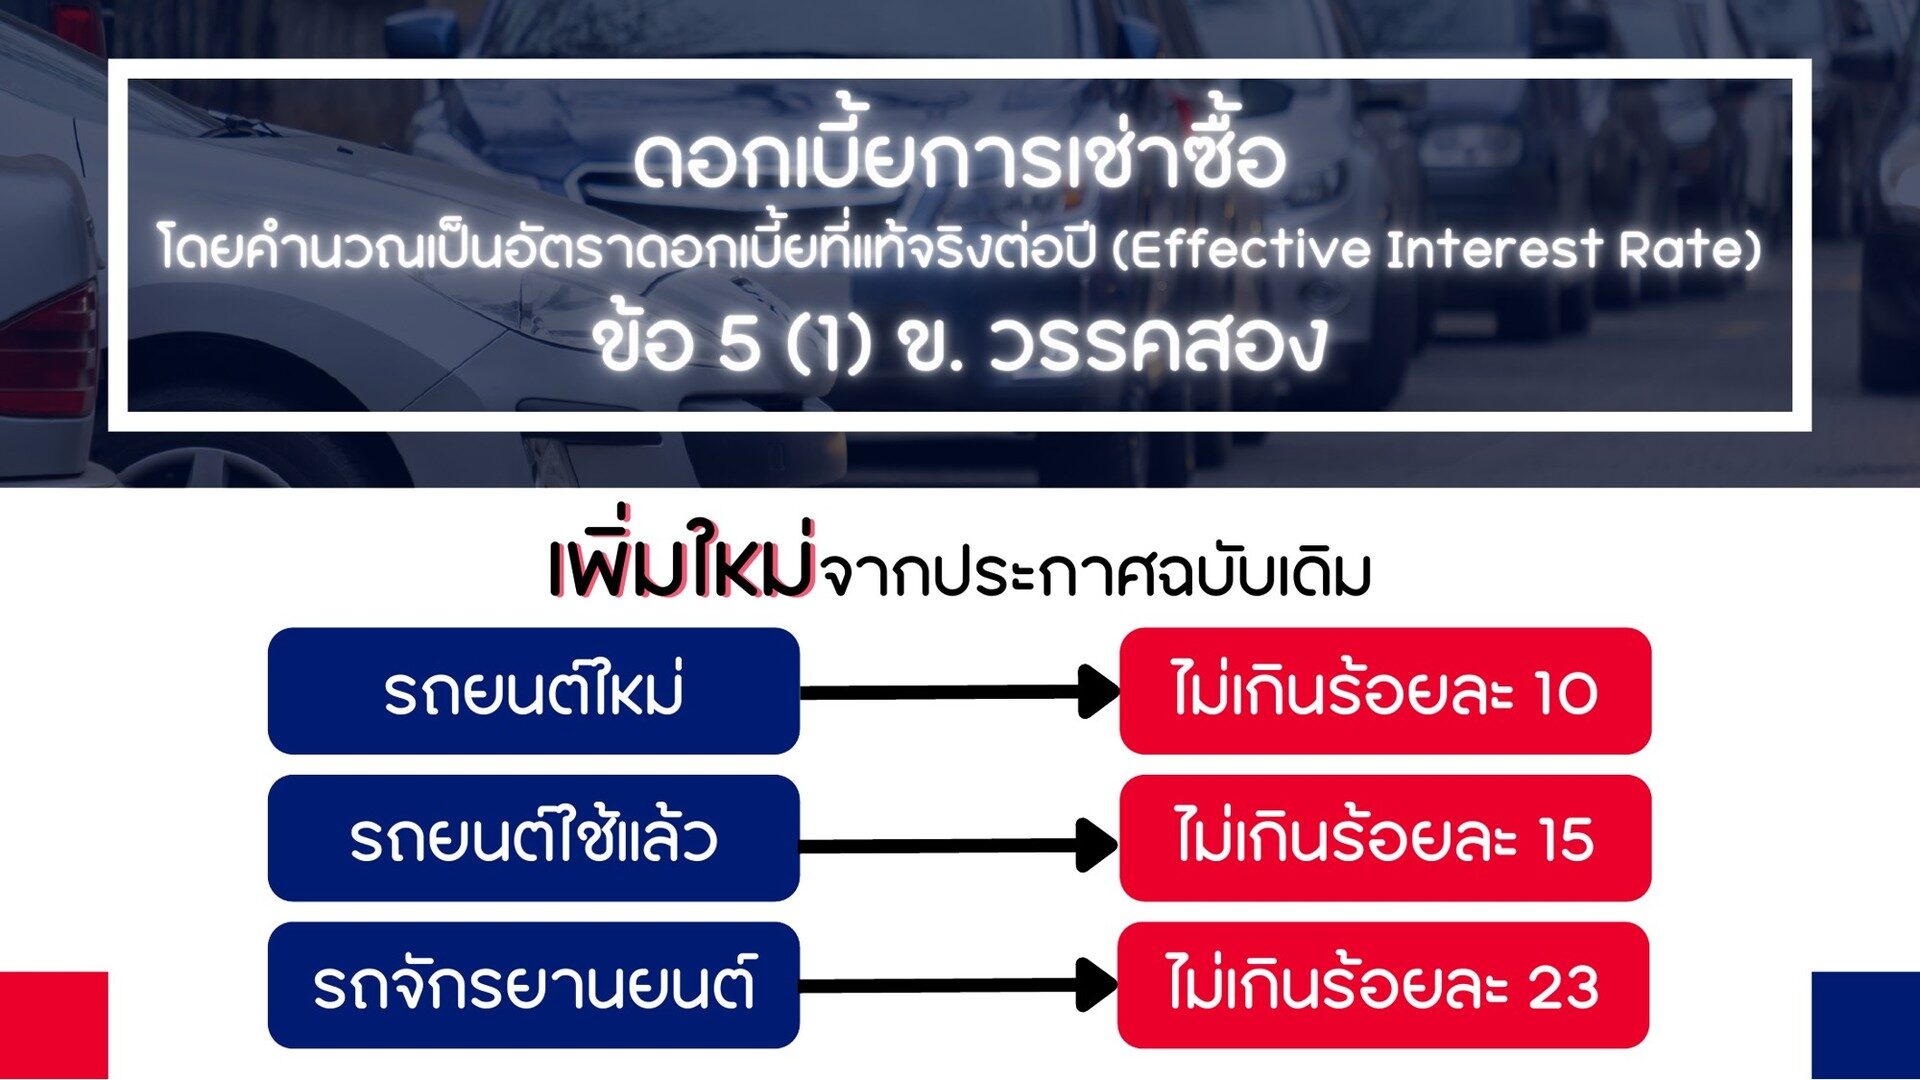
ประกาศคณะกรรมการว่าด้วยสัญญา เรื่อง ให้ธุรกิจให้เช่าซื้อรถยนต์และรถจักรยานยนต์เป็นธุรกิจที่ควบคุมสัญญา พ.ศ. 2565 ใช้บังคับตั้งแต่ 10 มกราคม 2566 กำหนดเพดานเป็นอัตราดอกเบี้ยที่แท้จริงต่อปี ใช้กับการเช่าซื้อของบุคคลธรรมดาที่นำรถไปใช้ส่วนตัว ไม่รวมรถที่นำไปรับจ้างหรือใช้ทำธุรกิจ
| ประเภทรถ | เพดานอัตราดอกเบี้ยที่แท้จริงต่อปี |
|---|---|
| รถยนต์ใหม่ | ไม่เกิน 10% |
| รถยนต์ใช้แล้ว | ไม่เกิน 15% |
| รถจักรยานยนต์ | ไม่เกิน 23% |
ตั้งแต่ 2 ธันวาคม 2568 บริษัทเช่าซื้อและลีสซิ่งรถที่ไม่ใช่สถาบันการเงินอยู่ใต้การกำกับของ ธปท. ประกาศ ธปท. ที่ 55/2568 ซึ่งลงราชกิจจานุเบกษา 3 ธันวาคม 2568 ใช้กับธนาคาร บริษัทในกลุ่มของธนาคาร และบริษัทเช่าซื้อเหล่านี้ กำหนดเพดาน 10% 15% และ 23% เท่าเดิม สำหรับสัญญาเช่าซื้อที่ทำตั้งแต่วันนั้น สัญญาที่ทำก่อนหน้ายังเป็นไปตามข้อตกลงเดิมในสัญญา
ปิดยอดก่อนกำหนดได้ส่วนลดเท่าไร
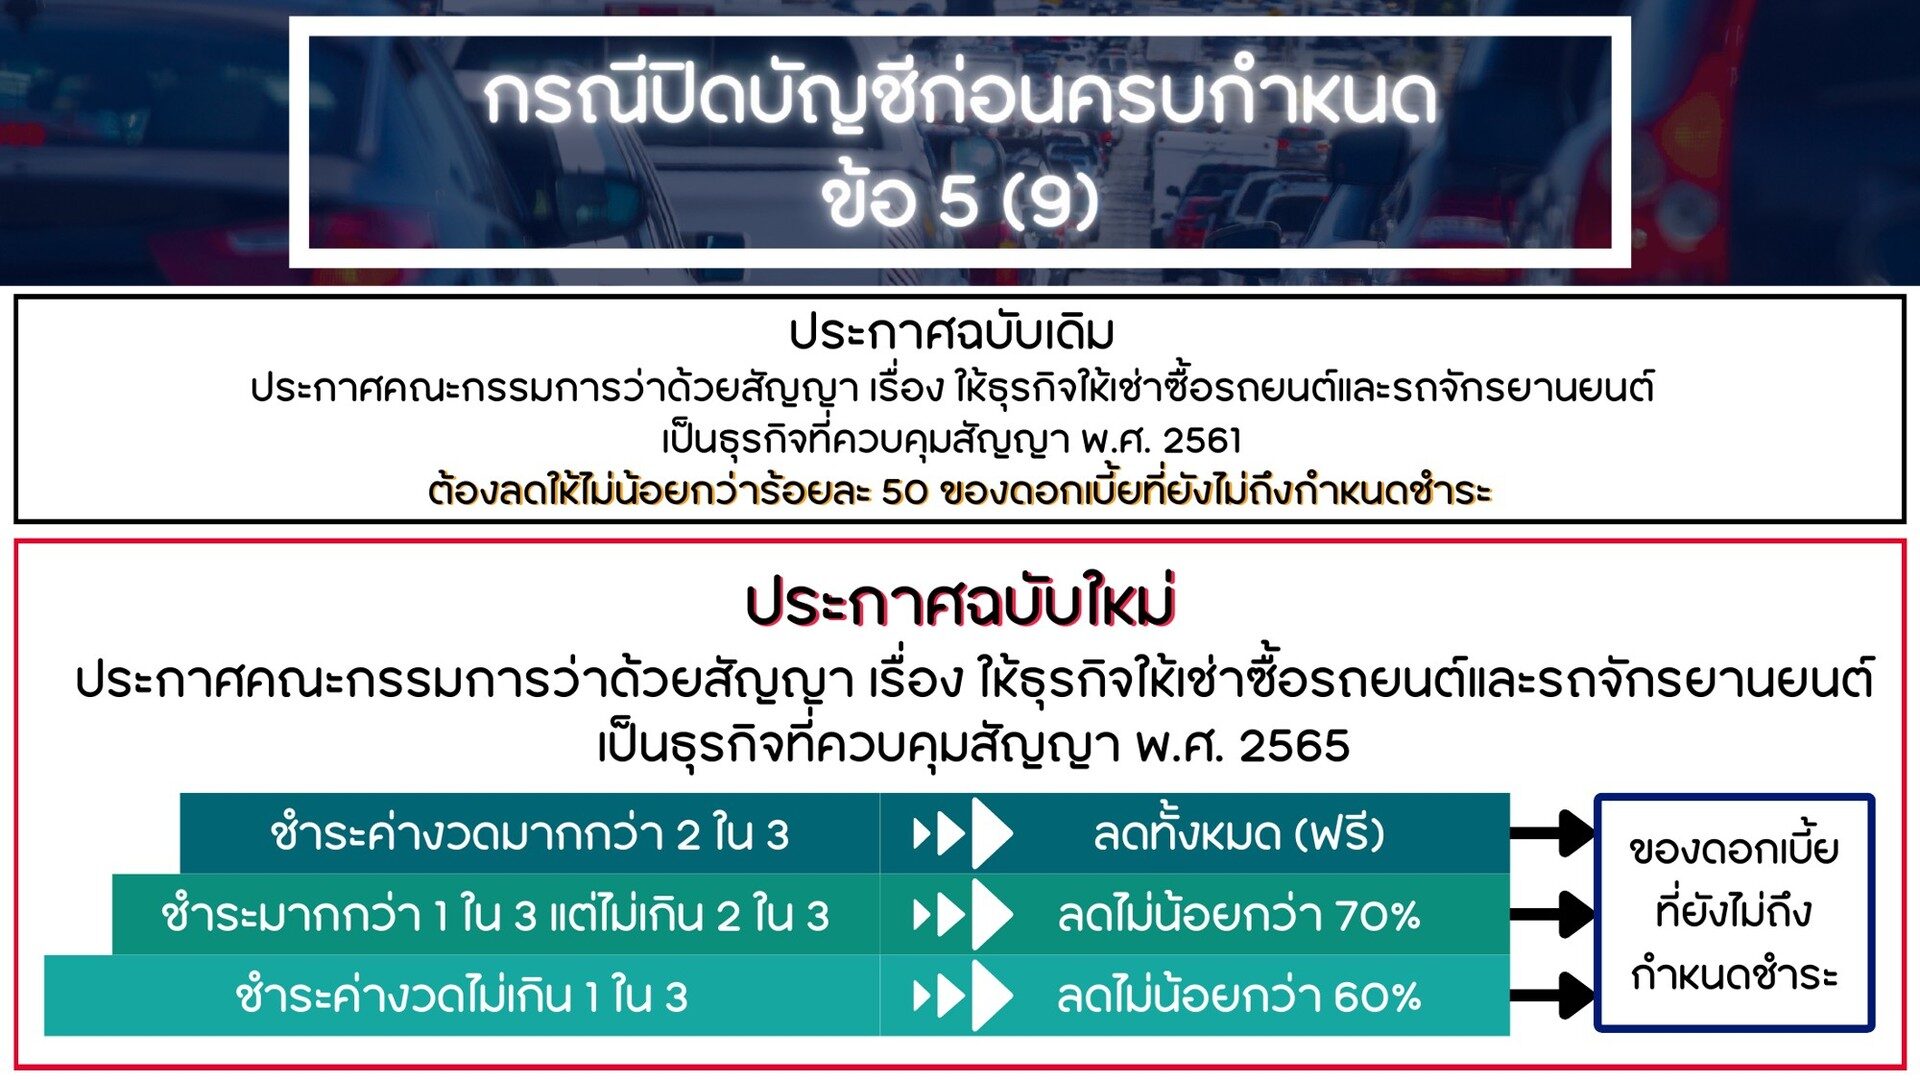
เมื่อขอจ่ายค่าเช่าซื้อที่เหลือทั้งหมดในคราวเดียวเพื่อปิดบัญชี ผู้ให้เช่าซื้อต้องลดดอกเบี้ยเช่าซื้อที่ยังไม่ถึงกำหนดชำระให้ตามสัดส่วนงวดที่จ่ายมาแล้ว ข้อ 5 (9) ของประกาศ สคบ. ปี 2565 และข้อ 4.3.1 (5.2) ของประกาศ ธปท. ที่ 55/2568 ใช้อัตราเดียวกัน ส่วนลดคิดจากดอกเบี้ยเท่านั้น เงินต้นคงเหลือยังต้องจ่ายเต็ม
| จ่ายค่างวดมาแล้ว | ส่วนลดดอกเบี้ยที่ยังไม่ถึงกำหนดชำระ | สัญญา 48 งวด | สัญญา 60 งวด | สัญญา 84 งวด |
|---|---|---|---|---|
| ไม่เกิน 1 ใน 3 ของจำนวนงวด | ไม่น้อยกว่า 60% | 1–16 งวด | 1–20 งวด | 1–28 งวด |
| เกิน 1 ใน 3 แต่ไม่เกิน 2 ใน 3 | ไม่น้อยกว่า 70% | 17–32 งวด | 21–40 งวด | 29–56 งวด |
| เกิน 2 ใน 3 | ลดทั้งหมด | 33 งวดขึ้นไป | 41 งวดขึ้นไป | 57 งวดขึ้นไป |
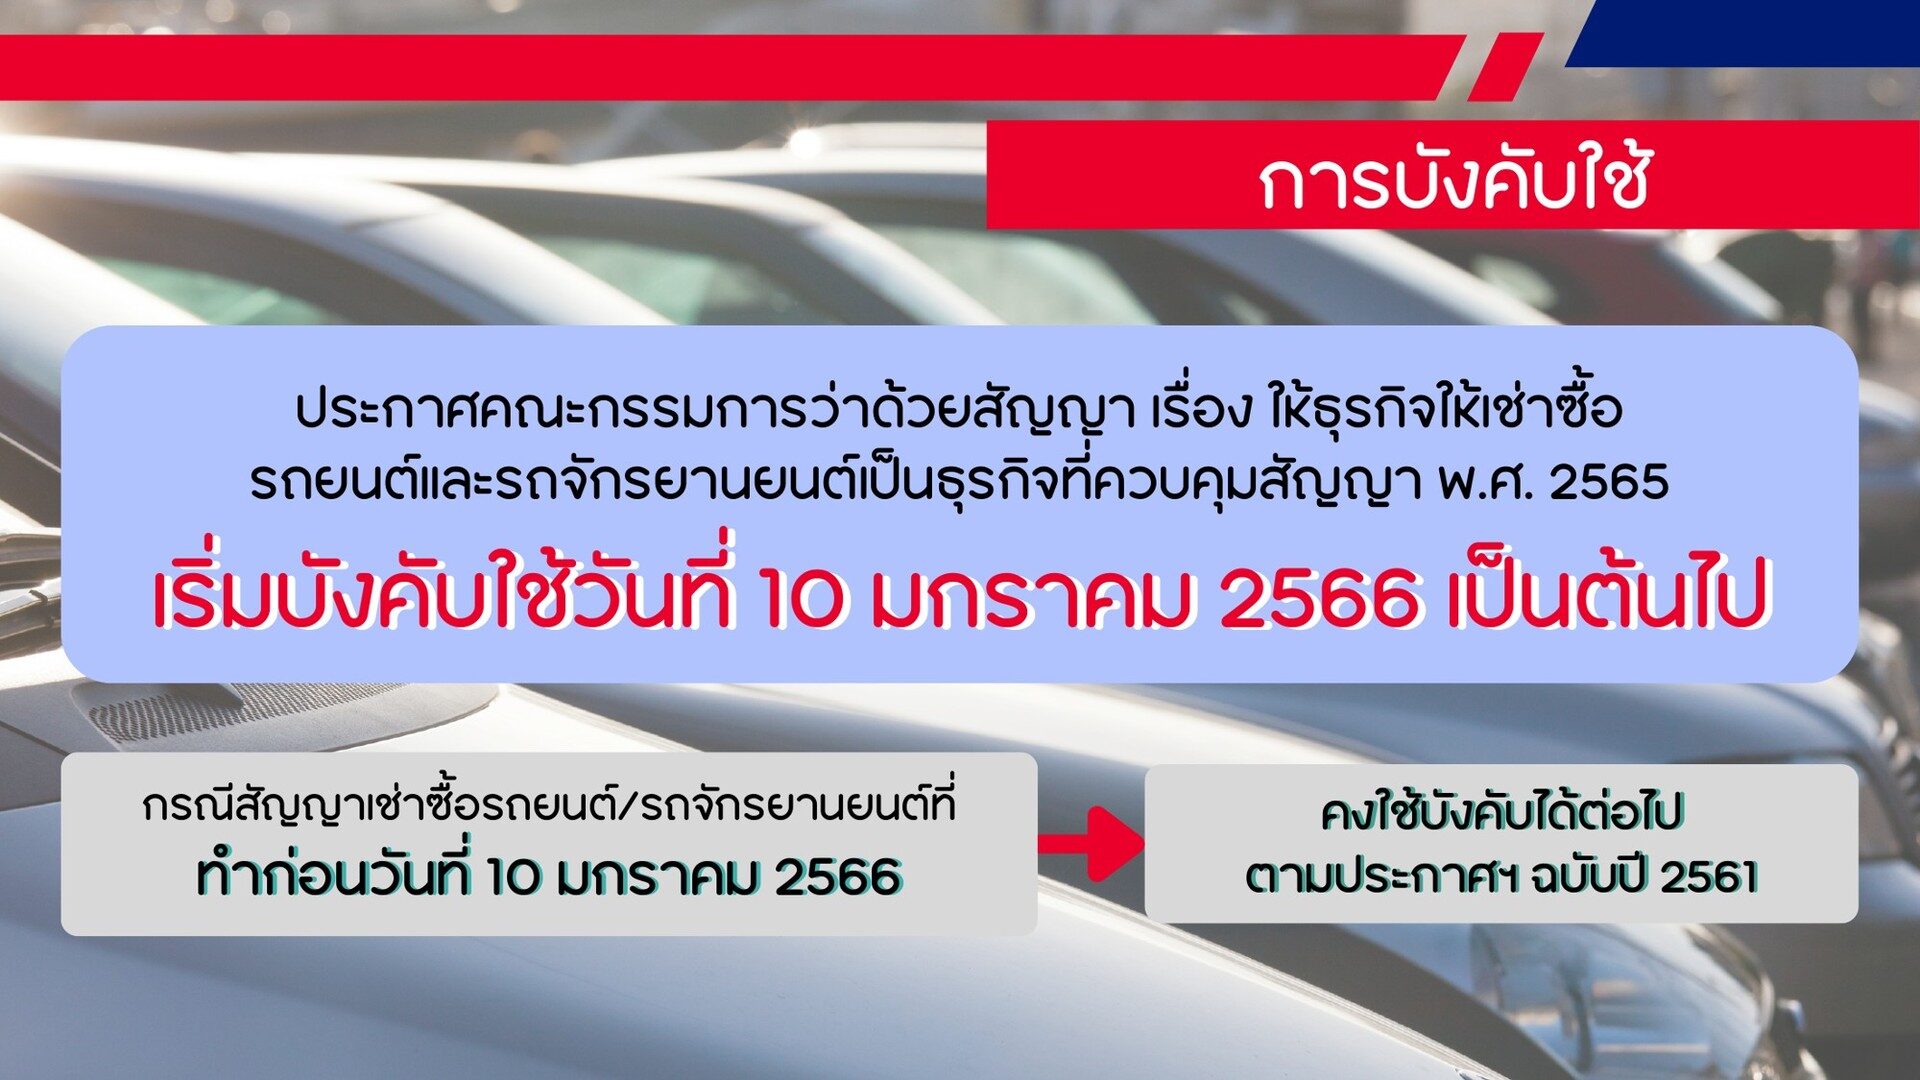
อัตรานี้ใช้กับสัญญาที่ทำตั้งแต่ 10 มกราคม 2566 สัญญาที่ทำก่อนหน้านั้นยังใช้ประกาศฉบับ พ.ศ. 2561 ซึ่งกำหนดให้ลดไม่น้อยกว่า 50% ของดอกเบี้ยที่ยังไม่ถึงกำหนดชำระ วันที่ทำสัญญาดูได้จากหน้าสัญญาเช่าซื้อ หรือถามไฟแนนซ์ตอนขอยอดปิด
ดอกเบี้ยที่ยังไม่ถึงกำหนดชำระคำนวณตามมาตรฐานการบัญชีว่าด้วยสัญญาเช่า ไม่ได้เอาดอกเบี้ยรวมหารจำนวนงวดเท่า ๆ กัน งวดต้นสัญญาตัดดอกเบี้ยไปมากกว่า ดอกเบี้ยที่เหลือให้ลดจึงน้อยกว่าการหารเฉลี่ย อัตราในประกาศเป็นขั้นต่ำ ไฟแนนซ์จะลดให้มากกว่านี้ก็ได้
ตัวอย่างคำนวณ ปิดเร็วประหยัดได้เท่าไร
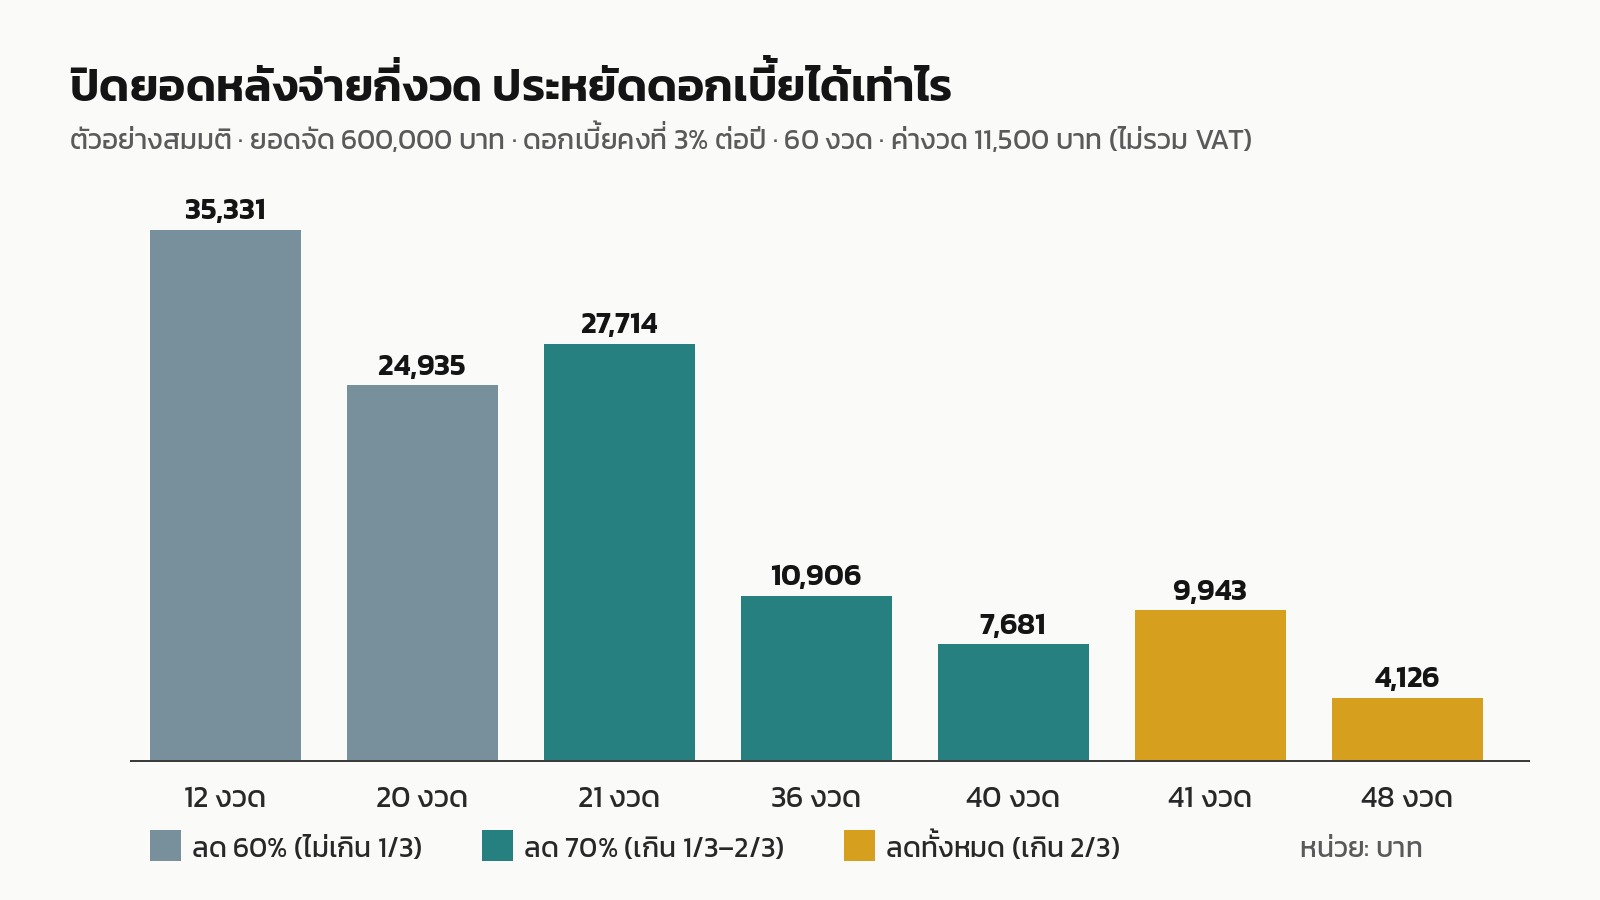
ตัวเลขสมมติ รถยนต์ใหม่ ยอดจัด 600,000 บาท ดอกเบี้ยคงที่ 3% ต่อปี ผ่อน 60 งวด ดอกเบี้ยรวม 90,000 บาท ค่างวด 11,500 บาท (ยังไม่รวมภาษีมูลค่าเพิ่ม) คิดเป็นอัตราดอกเบี้ยที่แท้จริงราว 5.64% ต่อปี แบ่งเงินต้นกับดอกเบี้ยรายงวดแบบเดียวกับตัวอย่างในประกาศ ธปท. แล้วหักส่วนลดตามช่วงงวด
| จ่ายมาแล้ว | เงินต้นคงเหลือ | ดอกเบี้ยยังไม่ถึงกำหนด | ส่วนลด | ยอดปิดบัญชี | ผ่อนต่อจนครบ | ประหยัด |
|---|---|---|---|---|---|---|
| 12 งวด | 493,115 | 58,885 | 60% = 35,331 | 516,669 | 552,000 | 35,331 |
| 20 งวด | 418,442 | 41,558 | 60% = 24,935 | 435,065 | 460,000 | 24,935 |
| 21 งวด | 408,909 | 39,591 | 70% = 27,714 | 420,786 | 448,500 | 27,714 |
| 36 งวด | 260,420 | 15,580 | 70% = 10,906 | 265,094 | 276,000 | 10,906 |
| 40 งวด | 219,027 | 10,973 | 70% = 7,681 | 222,319 | 230,000 | 7,681 |
| 41 งวด | 208,557 | 9,943 | 100% = 9,943 | 208,557 | 218,500 | 9,943 |
| 48 งวด | 133,874 | 4,126 | 100% = 4,126 | 133,874 | 138,000 | 4,126 |
ปิดหลังจ่าย 12 งวดประหยัดราว 35,331 บาท แต่ต้องมีเงินก้อน 516,669 บาท ยิ่งปิดช้า ดอกเบี้ยที่เหลือให้ลดยิ่งน้อย ช่วงรอยต่อของขั้นส่วนลดต้องดูให้ดี ในตัวอย่างนี้ปิดหลังงวดที่ 40 จ่าย 222,319 บาท ถ้าจ่ายงวดที่ 41 อีก 11,500 บาทแล้วค่อยปิด รวมจ่าย 220,057 บาท ถูกกว่า 2,262 บาท เพราะเข้าขั้นที่ลดดอกเบี้ยทั้งหมด ยอดจริงของแต่ละสัญญาให้ขอใบแจ้งยอดปิดบัญชีจากไฟแนนซ์
โปะรถได้ไหม ดอกเบี้ยลดไหม
คำว่าโปะรถมักหมายถึง 2 แบบ แบบแรกคือจ่ายเงินก้อนเพิ่มกลางสัญญาโดยยังไม่ปิดบัญชี แบบที่สองคือสัญญาที่ตั้งงวดสุดท้ายเป็นเงินก้อนใหญ่ (Balloon) เพื่อให้ค่างวดระหว่างทางต่ำลง ประกาศของ สคบ. และ ธปท. เขียนสิทธิ์ส่วนลดไว้เฉพาะกรณีจ่ายที่เหลือทั้งหมดในคราวเดียวเพื่อปิดบัญชี ไม่ได้เขียนเรื่องการจ่ายเพิ่มบางส่วน การโปะจึงเป็นไปตามเงื่อนไขในสัญญาของแต่ละไฟแนนซ์ ก่อนโอนเงินควรถามให้ได้คำตอบเป็นลายลักษณ์อักษร
- เงินที่จ่ายเกินค่างวด ไฟแนนซ์นำไปตัดค่างวดล่วงหน้าตามตารางเดิม หรือนำไปลดเงินต้น
- จ่ายเพิ่มแล้วดอกเบี้ยรวมลดลงไหม ค่างวดลดลง หรือจำนวนงวดสั้นลง
- จ่ายเพิ่มขั้นต่ำเท่าไร มีค่าใช้จ่ายไหม และขอตารางแสดงภาระหนี้ฉบับใหม่ได้ไหม
- สัญญาแบบงวดสุดท้ายก้อนใหญ่ ปิดก่อนกำหนดคิดส่วนลดอย่างไร และถ้าจ่ายงวดสุดท้ายไม่ไหวมีทางเลือกอะไร
ถ้าไฟแนนซ์นำเงินที่จ่ายเกินไปตัดค่างวดล่วงหน้าตามตารางเดิม ดอกเบี้ยรวมจะไม่ลด แค่งวดถัดไปจ่ายน้อยลงหรือเว้นไปได้ช่วงหนึ่ง ทางที่ประกาศรับรองส่วนลดไว้ชัดเจนคือเก็บเงินไว้จนพอปิดบัญชีทั้งก้อน
ปิดยอดก่อนคุ้มไหม ดูอะไรก่อน
สิ่งที่ได้จากการปิดก่อนคือดอกเบี้ยส่วนที่ได้ส่วนลด สิ่งที่เสียคือเงินก้อนที่ต้องจ่ายออกวันนี้ สัญญาที่ดอกเบี้ยคงที่ต่ำ เช่นแคมเปญดอกเบี้ยรถใหม่ มีดอกเบี้ยที่เหลือให้ลดไม่มาก ส่วนสัญญาที่ดอกเบี้ยสูงกว่า เช่นรถใช้แล้ว ปิดเร็วได้ส่วนลดเป็นเงินมากกว่า
- เงินสำรองฉุกเฉิน: หลังปิดยอดแล้วยังเหลือเงินพอใช้ยามจำเป็น เงินที่จ่ายไฟแนนซ์ไปแล้วดึงกลับมาไม่ได้
- ผลตอบแทนทางเลือก: เทียบส่วนลดที่ได้กับดอกเบี้ยหรือผลตอบแทนที่เงินก้อนเดียวกันจะได้ถ้าเก็บไว้จนครบสัญญา
- หนี้อื่นที่ดอกเบี้ยสูงกว่า: บัตรเครดิตหรือสินเชื่อส่วนบุคคลที่ดอกเบี้ยสูงกว่า ปิดก่อนได้ประโยชน์มากกว่า
- ค่าใช้จ่ายตอนปิดบัญชีและโอน: ขอยอดปิดที่รวมภาษีมูลค่าเพิ่มและค่าใช้จ่ายอื่นแล้ว และเผื่อค่าโอนทะเบียนที่สำนักงานขนส่ง
- จังหวะงวด: ถ้าอีก 1–2 งวดจะเข้าขั้นส่วนลดที่สูงกว่า ให้ไฟแนนซ์คำนวณยอดปิดทั้งสองวันแล้วเทียบ
- ประกันภัยรถ: หลังได้เล่ม ผู้รับผลประโยชน์ในกรมธรรม์ไม่ต้องเป็นไฟแนนซ์อีก ตอนต่ออายุเลือกชั้นประกันตามการใช้รถได้เอง
ถ้าจะขายรถที่ยังผ่อนอยู่ ต้องปิดบัญชีให้ได้กรรมสิทธิ์ก่อนจึงโอนให้ผู้ซื้อได้ อีกทางคือขอเปลี่ยนสัญญาให้ผู้ซื้อผ่อนต่อ ซึ่งต้องได้รับความยินยอมจากไฟแนนซ์ และ สคบ. ระบุว่าค่าใช้จ่ายเปลี่ยนสัญญาต้องไม่เกิน 2,500 บาท ขั้นตอนโอน เอกสาร และค่าโอนอยู่ในบทความขายรถเองต้องเตรียมอะไรบ้าง ส่วนความเสี่ยงของการขายแบบไม่โอนอยู่ในโอนลอยคืออะไร
ขั้นตอนปิดบัญชีรถและรับเล่ม
- ขอยอดปิดบัญชีจากไฟแนนซ์ทางแอป คอลเซ็นเตอร์ หรือสาขา บอกวันที่จะจ่าย เพราะยอดเปลี่ยนตามวัน ดูว่าใบแจ้งยอดแยกเงินต้นคงเหลือ ดอกเบี้ยที่ยังไม่ถึงกำหนด ส่วนลด ภาษีมูลค่าเพิ่ม และค่าใช้จ่ายอื่น
- นับงวดที่จ่ายแล้วเทียบกับจำนวนงวดทั้งสัญญา แล้วดูว่าส่วนลดไม่ต่ำกว่าอัตราในประกาศ
- จ่ายตามช่องทางที่ไฟแนนซ์กำหนด เก็บใบเสร็จงวดสุดท้ายและหนังสือยืนยันว่าชำระครบ
- ถามไฟแนนซ์ว่าจะดำเนินการโอนทะเบียนให้ หรือส่งเล่มทะเบียนกับเอกสารโอนให้ไปยื่นเองที่สำนักงานขนส่ง
- ตรวจเล่มทะเบียนหลังโอนว่าชื่อผู้ถือกรรมสิทธิ์เปลี่ยนเป็นของผู้เช่าซื้อแล้ว
ประกาศ สคบ. ปี 2565 กำหนดว่าเมื่อจ่ายค่าเช่าซื้อครบ กรรมสิทธิ์ตกเป็นของผู้เช่าซื้อทันที และผู้ให้เช่าซื้อต้องจดทะเบียนโอนรถให้ภายใน 30 วันนับแต่ได้รับเอกสารที่จำเป็นสำหรับการจดทะเบียน ถ้าไม่ทำ ผู้เช่าซื้อเรียกเบี้ยปรับ ค่าเสียหาย และค่าปรับตามระเบียบของกรมการขนส่งทางบก (ถ้ามี) ได้
ไฟแนนซ์ไม่ให้ส่วนลดตามประกาศ หรือไม่โอนตามกำหนด ร้องเรียน สคบ. สายด่วน 1166 หรือแอป OCPB Connect ถ้าผู้ให้เช่าซื้อเป็นธนาคารหรือบริษัทเช่าซื้อที่อยู่ใต้การกำกับของ ธปท. ติดต่อ ธปท. โทร 1213 ได้อีกทาง
Bangkok Motorhaus มองอย่างไร
ส่วนลดตามประกาศทำให้การปิดยอดก่อนกำหนดได้เงินคืนจริง แต่ได้มากที่สุดช่วงต้นสัญญา ซึ่งคนส่วนใหญ่ยังไม่มีเงินก้อน พอผ่านสองในสามของสัญญา ดอกเบี้ยที่เหลือในตัวอย่างข้างบนเหลือราว 9,943 บาท การปิดช่วงท้ายจึงช่วยเรื่องได้เล่มเร็วและขายรถได้สะดวกมากกว่าเรื่องเงิน
ก่อนตัดสินใจ ขอยอดปิดบัญชีเป็นลายลักษณ์อักษร เทียบกับเงินสำรองที่ต้องเหลือ และถ้าจะโปะบางส่วน ถามให้ชัดว่าเงินไปตัดอะไร เงื่อนไขแต่ละสัญญาต่างกัน สงสัยเรื่องสัญญาของตัวเองให้ถามไฟแนนซ์ สคบ. หรือ ธปท. ก่อน
ปิดยอดรถก่อนกำหนดได้ส่วนลดเท่าไร
สัญญาเช่าซื้อที่ทำตั้งแต่ 10 มกราคม 2566 ถ้าจ่ายมาไม่เกิน 1 ใน 3 ของจำนวนงวด ได้ส่วนลดไม่น้อยกว่า 60% ของดอกเบี้ยที่ยังไม่ถึงกำหนดชำระ เกิน 1 ใน 3 แต่ไม่เกิน 2 ใน 3 ได้ไม่น้อยกว่า 70% เกิน 2 ใน 3 ได้ลดดอกเบี้ยส่วนนั้นทั้งหมด สัญญาที่ทำก่อนหน้านั้นใช้ประกาศปี 2561 ลดไม่น้อยกว่า 50% เงินต้นคงเหลือยังต้องจ่ายเต็ม
โปะรถลดดอกเบี้ยไหม
ประกาศของ สคบ. และ ธปท. กำหนดส่วนลดไว้เฉพาะการจ่ายที่เหลือทั้งหมดเพื่อปิดบัญชี การจ่ายเพิ่มบางส่วนเป็นไปตามเงื่อนไขของสัญญา ถามไฟแนนซ์ว่าเงินที่จ่ายเกินไปตัดค่างวดล่วงหน้าหรือลดเงินต้น ถ้าตัดค่างวดล่วงหน้าตามตารางเดิม ดอกเบี้ยรวมไม่ลด
ปิดไฟแนนซ์รถยนต์ต้องทำอย่างไร
ขอยอดปิดบัญชีจากไฟแนนซ์โดยระบุวันที่จะจ่าย ตรวจว่าส่วนลดดอกเบี้ยไม่ต่ำกว่าอัตราในประกาศ จ่ายแล้วเก็บใบเสร็จและหนังสือยืนยันชำระครบ จากนั้นรับเล่มทะเบียนและเอกสารโอน หรือให้ไฟแนนซ์โอนทะเบียนให้ แล้วตรวจว่าชื่อผู้ถือกรรมสิทธิ์ในเล่มเป็นชื่อเราแล้ว
ปิดยอดรถกี่วันได้เล่ม
ประกาศ สคบ. ปี 2565 ให้ผู้ให้เช่าซื้อจดทะเบียนโอนรถให้ผู้เช่าซื้อภายใน 30 วันนับแต่ได้รับเอกสารที่จำเป็นสำหรับการจดทะเบียน วันที่ได้เล่มจริงจึงขึ้นกับว่าเอกสารครบเมื่อไร ถามไฟแนนซ์ตอนขอยอดปิด
เพดานดอกเบี้ยเช่าซื้อรถยนต์เท่าไร
เป็นอัตราดอกเบี้ยที่แท้จริงต่อปี รถยนต์ใหม่ไม่เกิน 10% รถยนต์ใช้แล้วไม่เกิน 15% รถจักรยานยนต์ไม่เกิน 23% ใช้กับการเช่าซื้อของบุคคลธรรมดาเพื่อใช้ส่วนตัว ตามประกาศ สคบ. ปี 2565 (สัญญาตั้งแต่ 10 มกราคม 2566) และประกาศ ธปท. ที่ 55/2568 (สัญญาตั้งแต่ 3 ธันวาคม 2568)
ขายรถที่ยังผ่อนไม่หมดได้ไหม
ระหว่างผ่อน ผู้ถือกรรมสิทธิ์ยังเป็นไฟแนนซ์ ทางที่ใช้กันคือปิดบัญชีให้ได้กรรมสิทธิ์ก่อนแล้วโอนให้ผู้ซื้อ หรือขอเปลี่ยนสัญญาให้ผู้ซื้อผ่อนต่อ ซึ่งต้องได้รับความยินยอมจากไฟแนนซ์ และค่าใช้จ่ายเปลี่ยนสัญญาต้องไม่เกิน 2,500 บาท